La agencia estadounidense de marketing digital Tinuiti publicó recientemente su informe Tendencias de Compras Navideñas 2026. El informe se centra en los planes de gasto navideño de los consumidores, el calendario de compras, los canales de compra, los factores que influyen en las decisiones de compra y las tendencias de consumo post-fiestas, con especial atención a las diferencias entre grupos de edad en presupuesto y preferencias de consumo.
1. Planes de gasto de los consumidores
A pesar de años de inflación y de la reciente subida de los precios de la gasolina, la percepción de los consumidores estadounidenses sobre su situación financiera se ha debilitado, pero los planes de gasto navideño para 2026 no se han contraído significativamente y, en general, se espera que sigan creciendo de forma moderada.
La encuesta muestra que el 27 % de los compradores navideños prevé gastar más en regalos este año, el 23 % prevé gastar menos y el 50 % espera mantenerse más o menos igual. Es decir, aunque la presión financiera persiste, la mayoría no está recortando drásticamente su presupuesto navideño.
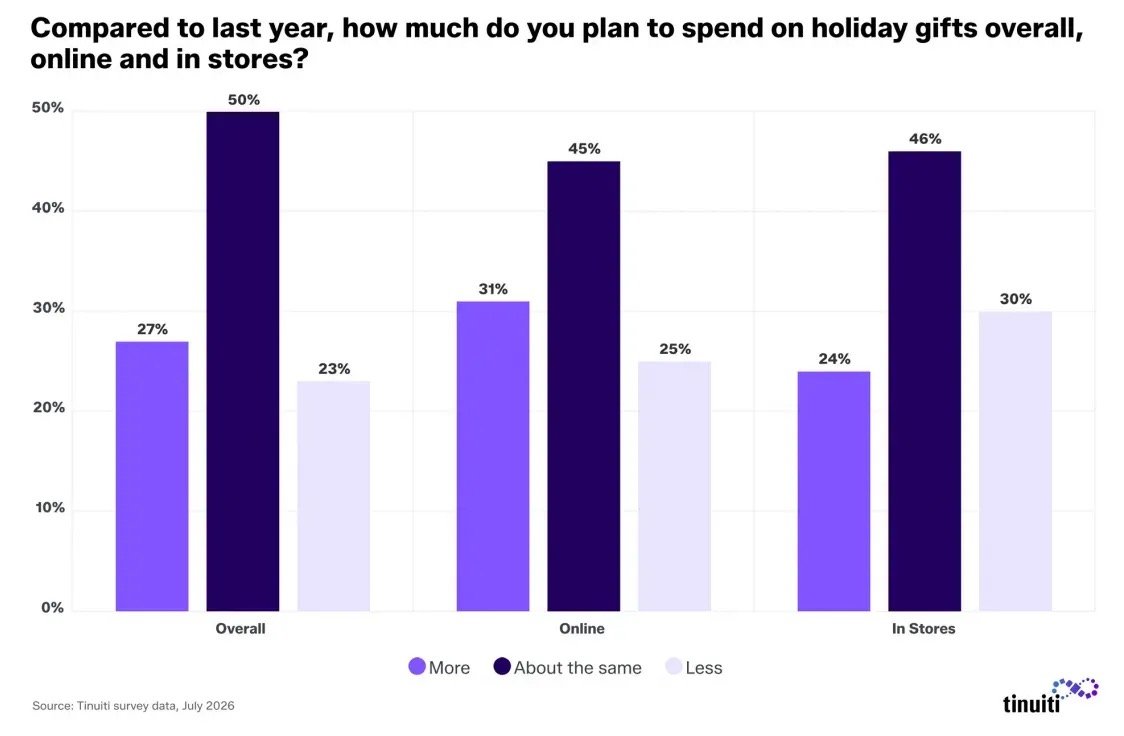
En cuanto a los canales online y offline, las expectativas de los consumidores hacia la compra online son claramente más positivas: el 31 % de los encuestados prevé aumentar sus compras online este año, frente al 24 % que prevé aumentar las compras offline.
Esto significa que, aunque los consumidores prestan más atención al precio y al presupuesto, los canales online probablemente absorberán más demanda navideña. Para las marcas, las compras navideñas ya no son solo una batalla de tiendas físicas y promociones tradicionales; competir por los consumidores a través del retail online, la búsqueda, las redes sociales y las plataformas de comercio electrónico es igual de importante.
Mientras tanto, "comprarse un regalo a uno mismo" se está convirtiendo en parte del gasto navideño. El 31 % de los encuestados planea comprarse regalos en esta temporada, incluido el 42 % de la Generación Z y los millennials, frente al 22 % de la Generación X y consumidores mayores.
En cuanto a las elecciones concretas de los consumidores más jóvenes, el 42 % de la Generación Z planea comprar regalos para niños este año, ligeramente por encima del 41 % que compra regalos para sí mismos; entre los millennials y mayores, el 64 % planea comprar regalos para sus hijos.
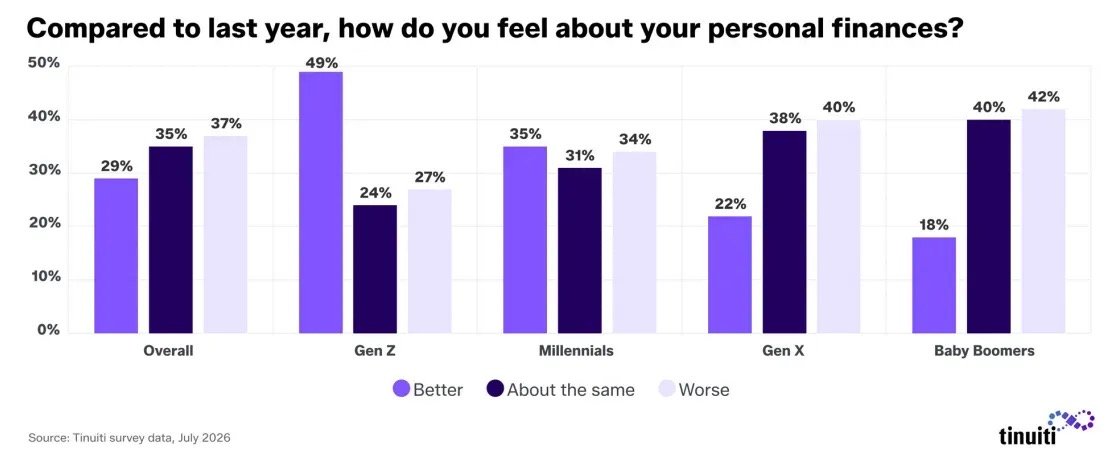
Existe una relación clara entre la percepción de las finanzas y los planes de gasto navideño. En general, el 37 % de los encuestados considera que su situación financiera es peor que el año pasado —la respuesta más común—, mientras que solo el 29 % dice que ha mejorado. Entre quienes se sienten peor, solo el 15 % planea aumentar el gasto en regalos navideños, mientras que el 41 % planea recortarlo.
Esto muestra que el gasto navideño global no se ha debilitado bruscamente, pero no significa que todos los consumidores estén aumentando su presupuesto: algunos seguirán afrontando la presión financiera recortando el gasto en regalos.
Las expectativas financieras también difieren claramente por grupo de edad. El 49 % de la Generación Z y el 35 % de los millennials creen que sus finanzas están mejor que el año pasado, frente a solo el 22 % de la Generación X y el 18 % de los baby boomers. Impulsada por expectativas más positivas, la Generación Z es también el grupo con más probabilidades de aumentar el gasto navideño este año, con un 46 %.
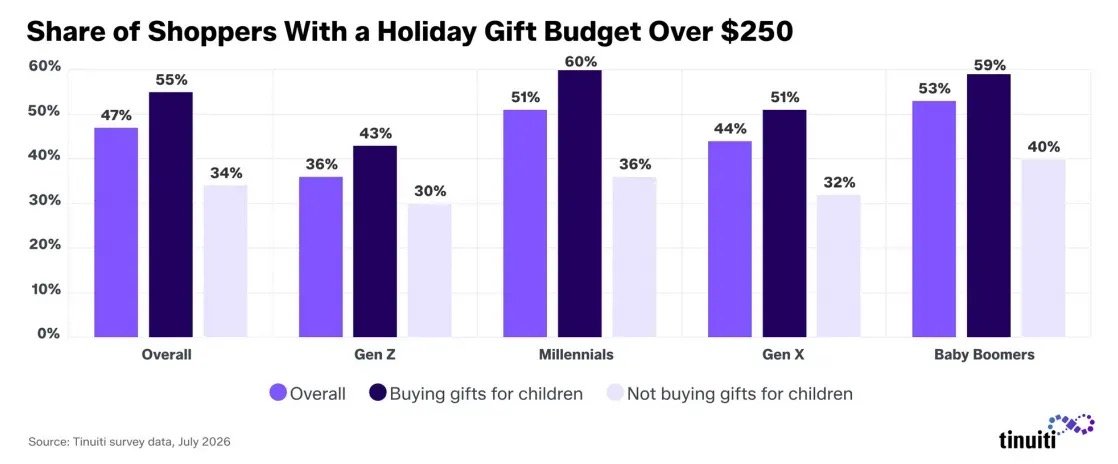
Dicho esto, aunque la Generación Z está más inclinada a gastar más, sus presupuestos absolutos previstos no son altos: solo el 36 % de la Generación Z prevé un gasto navideño superior a 250 dólares este año, frente al 51 % de los millennials, el 44 % de la Generación X y el 53 % de los baby boomers. Esto sugiere que los consumidores jóvenes pueden estar más dispuestos a comprar con más frecuencia o en más categorías, pero no implica que tengan presupuestos por compra más altos.
La necesidad de comprar regalos para niños también afecta significativamente al presupuesto navideño. Entre quienes planean comprar regalos para niños, el 55 % prevé gastar más de 250 dólares, frente a solo el 34 % de quienes no lo hacen.
Incluso dentro de la Generación Z, el 40 % de quienes planean comprar regalos para niños prevé gastar más de 250 dólares, frente a solo el 30 % de quienes no. Por tanto, los productos infantiles, de juguetes y para bebés probablemente seguirán siendo una categoría importante del gasto navideño.
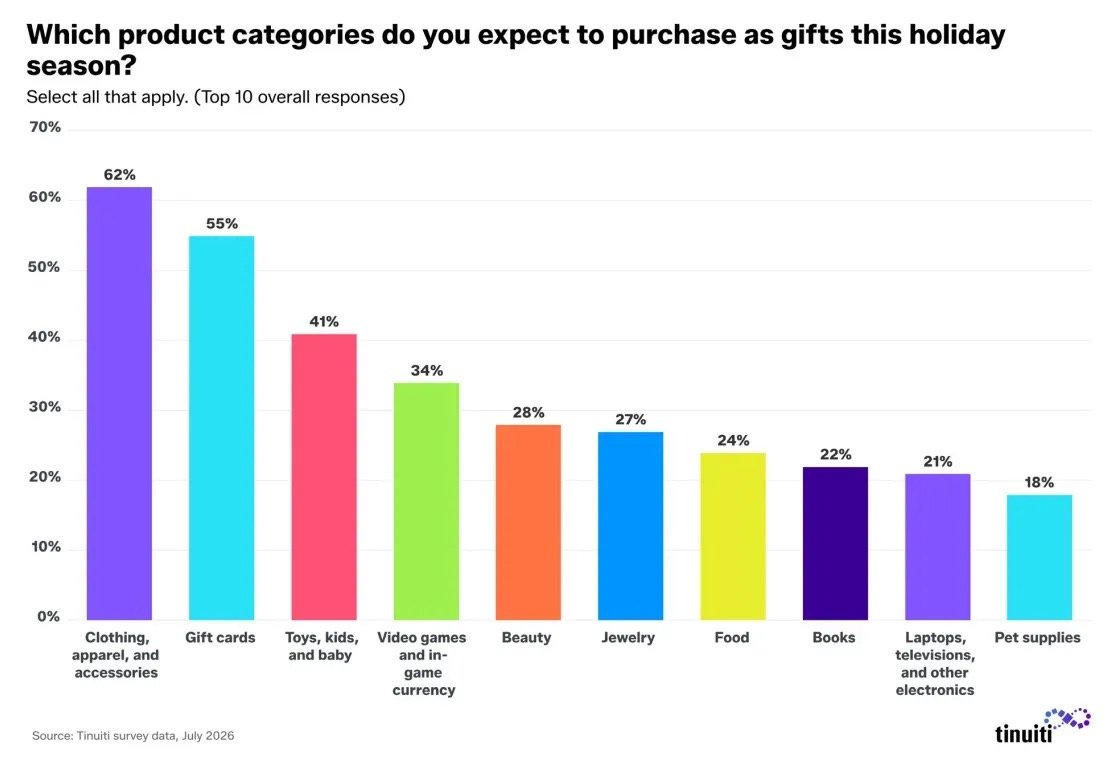
Por categoría de regalo, los juguetes, productos infantiles y para bebés ocupan el tercer lugar con un 41 % de planes de compra, por detrás de ropa, calzado y accesorios (62 %) y tarjetas regalo (55 %).
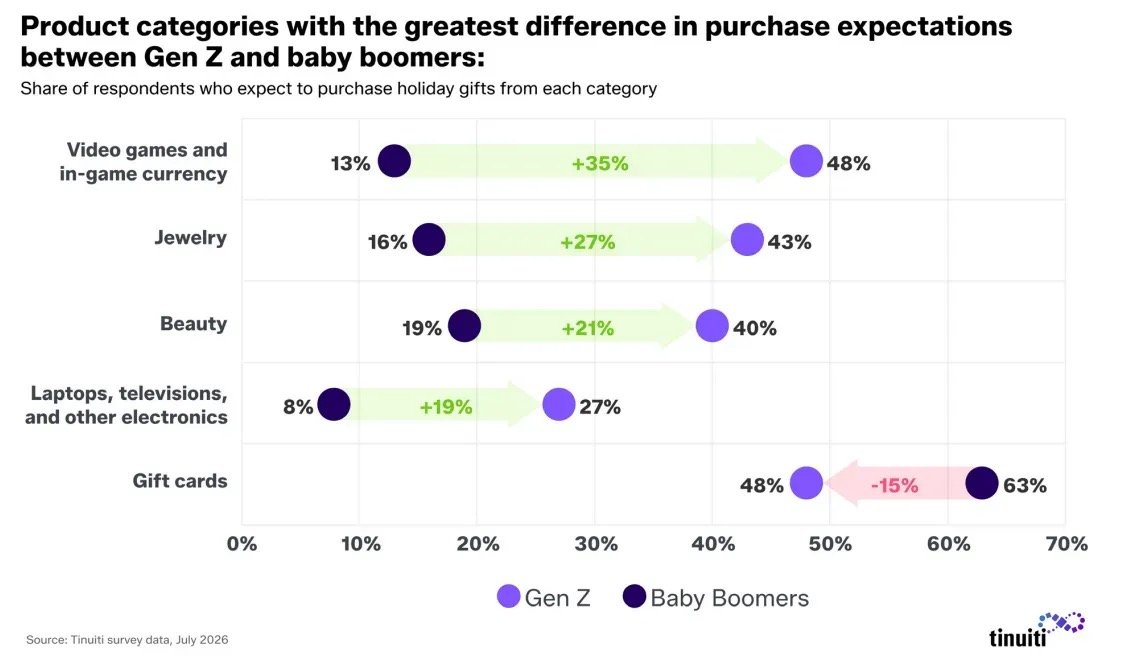
Las preferencias difieren notablemente por edad. La Generación Z y los baby boomers están bastante cerca en la compra de ropa y juguetes como regalos navideños, pero los baby boomers son mucho más propensos a comprar tarjetas regalo (63 % frente al 48 % de la Generación Z). El 48 % de los consumidores de la Generación Z prevé comprar videojuegos o moneda del juego como regalo, frente a solo el 13 % de los baby boomers.
2. Calendario de compras de los consumidores
2.1 Casi uno de cada cinco consumidores ya ha empezado a comprar
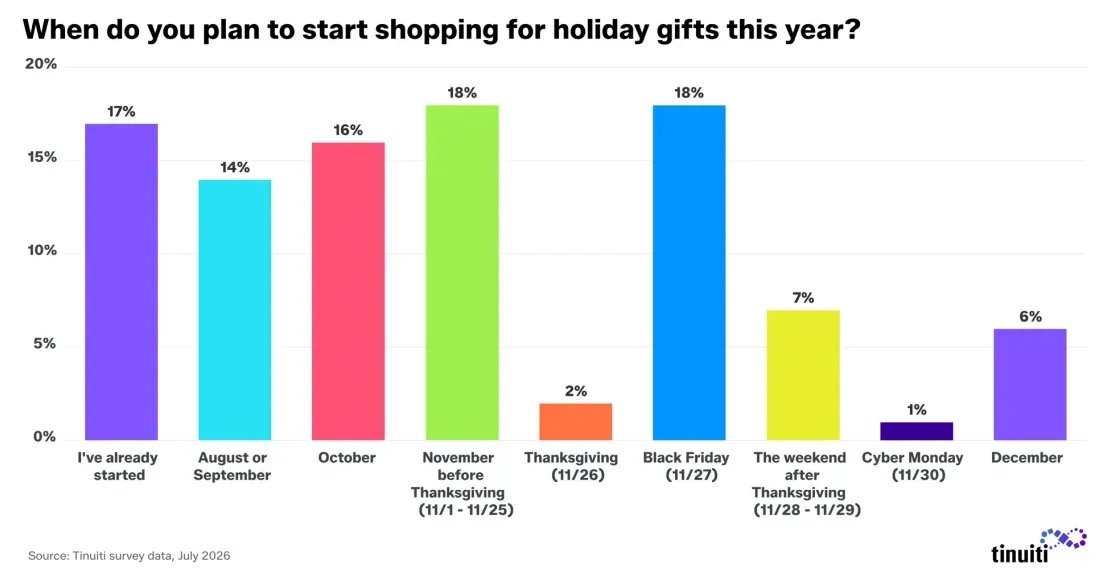
El ciclo de compras navideñas de 2026 sigue comenzando antes. La encuesta muestra que el 17 % de los consumidores ya ha empezado a comprar regalos navideños, y otro 14 % planea empezar antes de octubre. Aunque los consumidores entran antes en la fase navideña, el Black Friday sigue siendo un hito importante. Este año, el Black Friday cae el 27 de noviembre, y el 18 % de los encuestados planea comenzar sus compras navideñas ese día.
En detalle: el 17 % ya ha empezado a comprar; el 14 % planea empezar en agosto o septiembre; el 16 % elige octubre; el 18 % planea empezar entre el 1 y el 25 de noviembre (antes de Acción de Gracias); el 2 % en Acción de Gracias (26 de noviembre); el 18 % en Black Friday (27 de noviembre); el 7 % en el fin de semana posterior (28-29 de noviembre); el 1 % en Cyber Monday (30 de noviembre); y el 6 % planea esperar hasta diciembre.
Los grupos de edad tienen ritmos de compra diferentes. El 18 % de los millennials y más jóvenes ya ha empezado a comprar, frente al 16 % de la Generación X y mayores —una diferencia pequeña—. Pero los consumidores más jóvenes son más propensos a esperar al Black Friday: el 24 % planea empezar ese día, frente al 14 % de la Generación X y mayores.
Por el contrario, la Generación X y los mayores son más propensos a empezar en octubre (20 %), frente al 12 % de la Generación Z y los millennials.
2.2 Del Black Friday al Cyber Monday sigue siendo la ventana pico
Los datos muestran que el 29 % de los encuestados planea empezar a comprar regalos entre Acción de Gracias y Cyber Monday, incluido el 34 % de la Generación Z y millennials y el 25 % de la Generación X y mayores. Esto demuestra que, aunque la temporada se adelanta, Acción de Gracias, Black Friday y Cyber Monday siguen siendo nodos de gasto concentrado.
Los consumidores no concentran todas sus compras después de Acción de Gracias. El 14 % dice que no hará ninguna compra navideña antes de Acción de Gracias, el 40 % completará "una parte", el 19 % "la mitad", el 15 % "la mayor parte" y el 5 % "todo", con un 7 % sin decidir.
Entre Acción de Gracias y Cyber Monday, solo el 7 % dice que no comprará nada, el 40 % completará una parte, el 20 % la mitad, el 20 % la mayor parte y el 5 % todo, con un 8 % sin decidir. En otras palabras, el 25 % de los consumidores prevé completar la mayor parte o todo su gasto navideño en los cinco días entre Acción de Gracias y Cyber Monday, frente a solo el 20 % que lo hace antes de Acción de Gracias.
Esta diferencia muestra que, aunque las compras navideñas se han adelantado claramente, la ventana promocional del Black Friday y las semanas que la rodean siguen teniendo un fuerte poder de compra concentrado. Para marcas y minoristas, planificar con antelación no significa ignorar el periodo promocional central de finales de noviembre; un enfoque más inteligente puede ser extender el marketing navideño de un solo momento de Black Friday a un ciclo de compras más largo.
3. Canales de compra de los consumidores
3.1 Compras en tiendas físicas
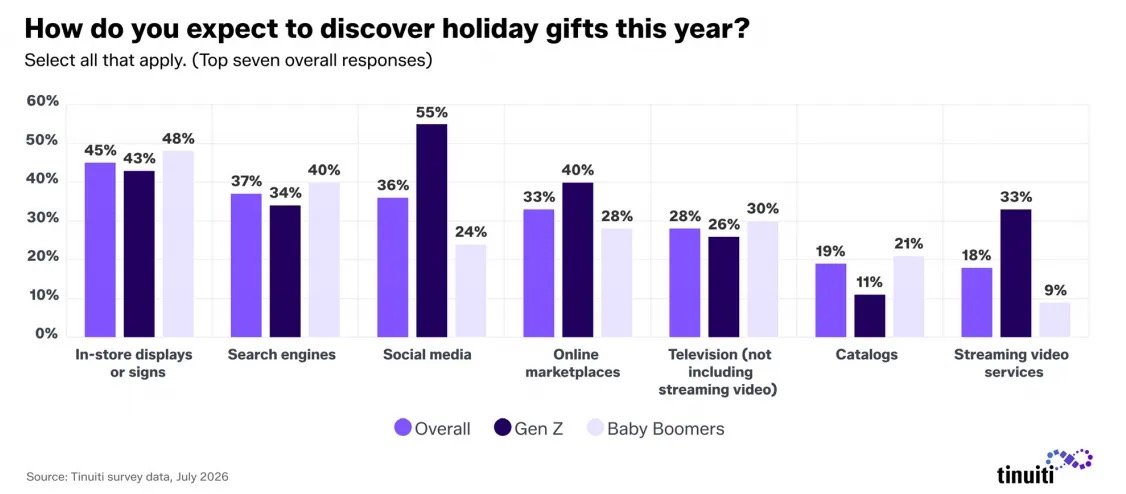
Aunque la compra online sigue ganando importancia, las tiendas físicas siguen siendo el primer canal de descubrimiento de regalos navideños. El 45 % de los encuestados dice descubrir regalos navideños a través de expositores o señalización en tienda —la proporción más alta de todos los canales—.
Al mismo tiempo, los buscadores, las redes sociales y las plataformas de compra online forman un segundo escalón, con un 37 %, 36 % y 33 % respectivamente. El 28 % de los consumidores descubre regalos a través de la televisión, el 19 % mediante catálogos y el 18 % a través de servicios de vídeo en streaming.
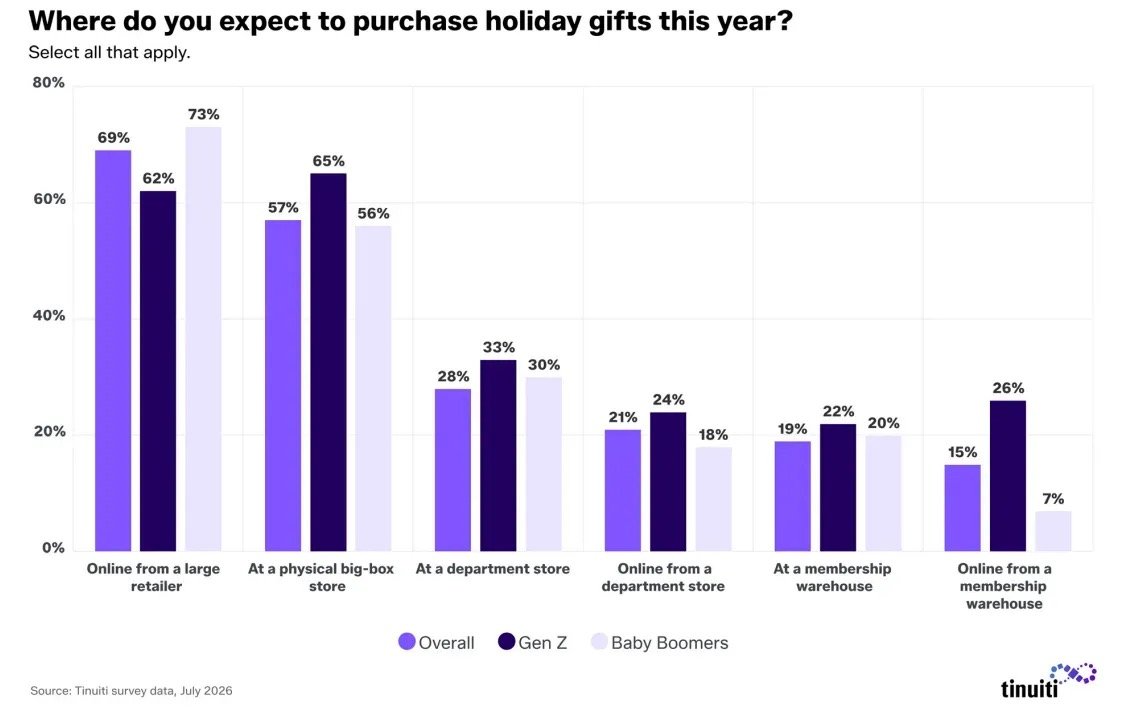
Esto muestra que la ruta navideña del consumidor no se ha trasladado por completo de offline a online; los expositores en tienda, la búsqueda, las redes sociales y las plataformas de comercio electrónico funcionan en paralelo.
Las diferencias de canal entre grupos de edad son especialmente marcadas. El 55 % de la Generación Z descubre regalos navideños a través de las redes sociales, muy por encima del 36 % medio y del 24 % de los baby boomers. Las plataformas de compra online alcanzan el 40 % entre la Generación Z, por encima del 33 % medio y del 28 % de los baby boomers.
Por el contrario, el 48 % de los baby boomers descubre regalos a través de expositores en tienda y el 40 % mediante buscadores, ambos por encima del 43 % y el 34 % de la Generación Z.
También hay una clara brecha generacional entre la televisión tradicional y el streaming. En general, el 28 % de los consumidores prevé descubrir regalos a través de la televisión tradicional, más que el 18 % a través del vídeo en streaming.
Pero ocurre lo contrario en la Generación Z: el 33 % planea descubrir regalos a través del streaming, frente a solo el 26 % mediante la televisión tradicional. A medida que los consumidores jóvenes se convierten en un grupo de gasto navideño importante, el papel del contenido de vídeo —especialmente el streaming— probablemente seguirá creciendo.
3.2 Compras en plataformas sociales
Entre las plataformas sociales concretas, Facebook sigue siendo la fuente más utilizada de inspiración para las compras navideñas, con un 52 %; YouTube le sigue con un 45 %; TikTok ocupa el tercer lugar con un 36 %, ligeramente por delante de Instagram (33 %).
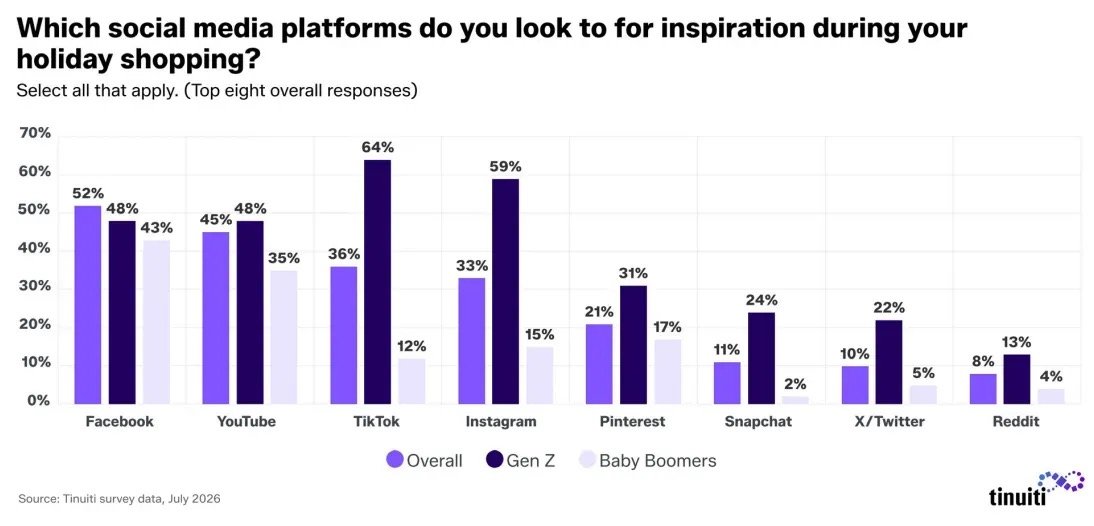
Es de destacar que la influencia de TikTok no se limita a la Generación Z. Entre los millennials y la Generación X, TikTok también supera a Instagram como fuente importante de inspiración navideña; los baby boomers eligen Instagram con más frecuencia. La influencia de compra de las plataformas de vídeo corto ya no se limita a los consumidores más jóvenes.
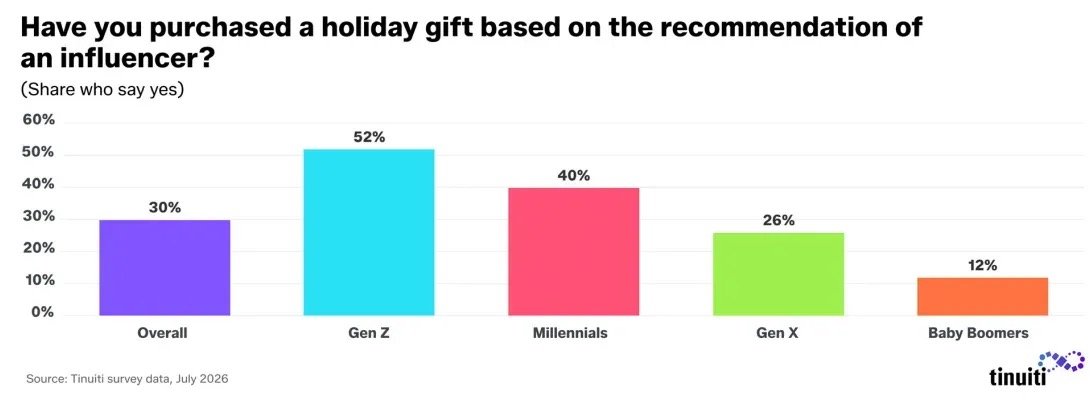
Las recomendaciones de influencers también están muy relacionadas con el comportamiento de compra. El 30 % de los encuestados afirma haber comprado un regalo navideño por una recomendación de influencer: el 52 % de la Generación Z, el 40 % de los millennials, el 26 % de la Generación X y el 12 % de los baby boomers. Los consumidores jóvenes no solo descubren productos con más facilidad a través de las redes sociales, sino que también son más susceptibles al contenido social y a las recomendaciones de influencers.
Las redes sociales también son un canal clave para encontrar promociones y descuentos online. El 38 % de los encuestados busca ofertas en redes sociales, incluido el 50 % de la Generación Z. Los buscadores siguen siendo el principal canal de información sobre ofertas: el 44 % busca promociones y descuentos; el 34 % obtiene esta información por correo electrónico.
Además, las extensiones de navegador que prueban rápidamente códigos de descuento al pagar ganan atención: el 20 % de los encuestados planea buscar ofertas de esta manera, incluido el 24 % de la Generación Z frente a solo el 13 % de los baby boomers. Por el contrario, las recompensas de tarjetas de crédito varían menos por edad, con solo 3 puntos de diferencia entre la Generación Z y los baby boomers.
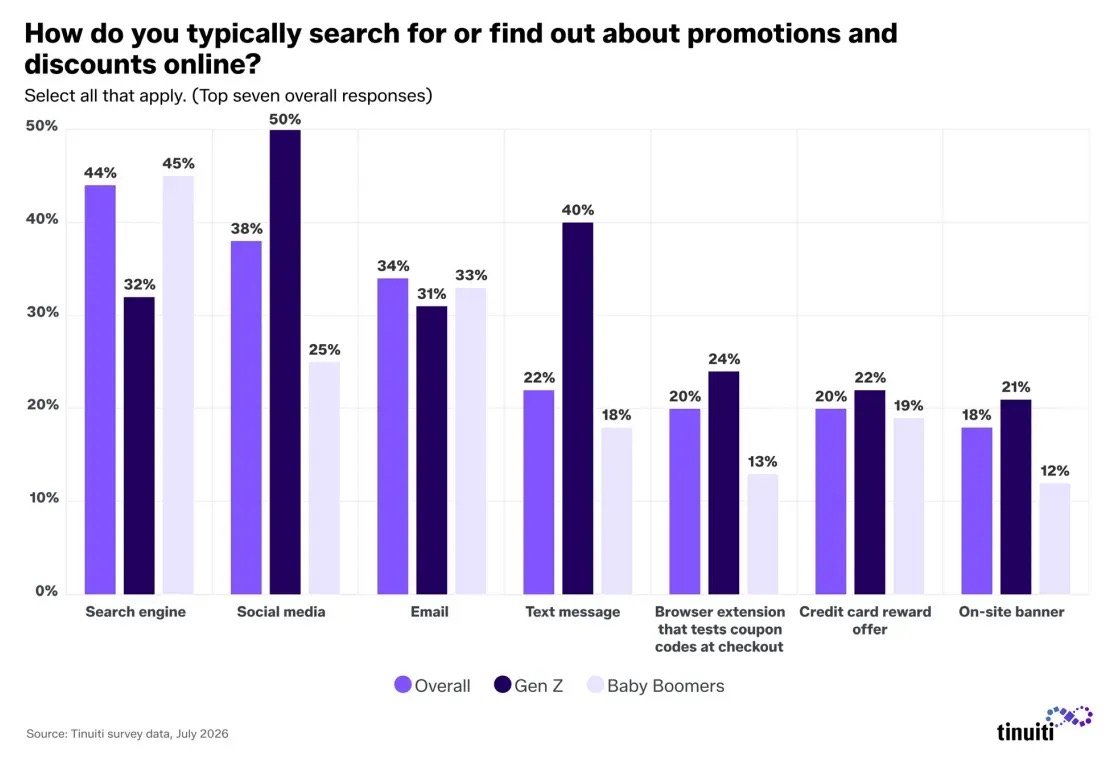
En general, los buscadores y el correo electrónico siguen siendo los canales más utilizados por los baby boomers para obtener información sobre ofertas, mientras que la Generación Z depende más de las redes sociales y de las herramientas de ofertas del navegador.
3.3 Compras online
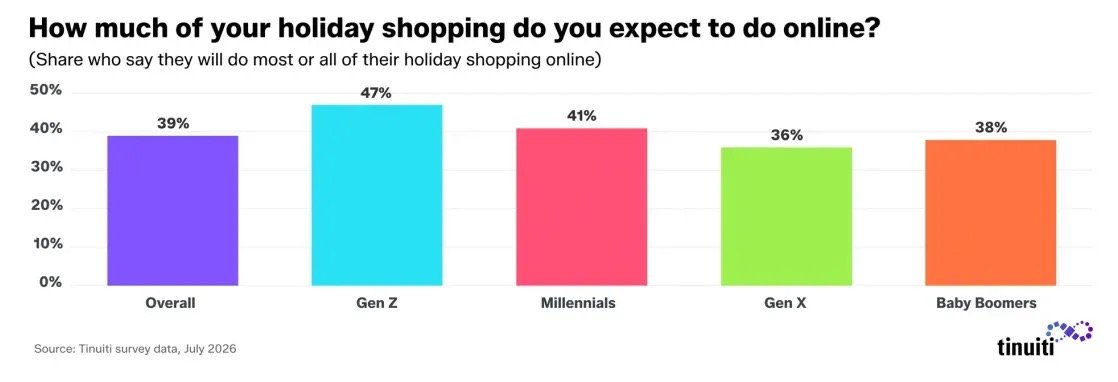
La compra online también desempeñará un papel importante. El 61 % de los consumidores prevé que al menos la mitad de sus compras navideñas se realicen online, y el 39 % prevé que la mayor parte o todas sean online. La Generación Z tiene una preferencia online más fuerte: el 47 % prevé completar la mayor parte o todas sus compras navideñas online, frente al 38 % de los baby boomers.
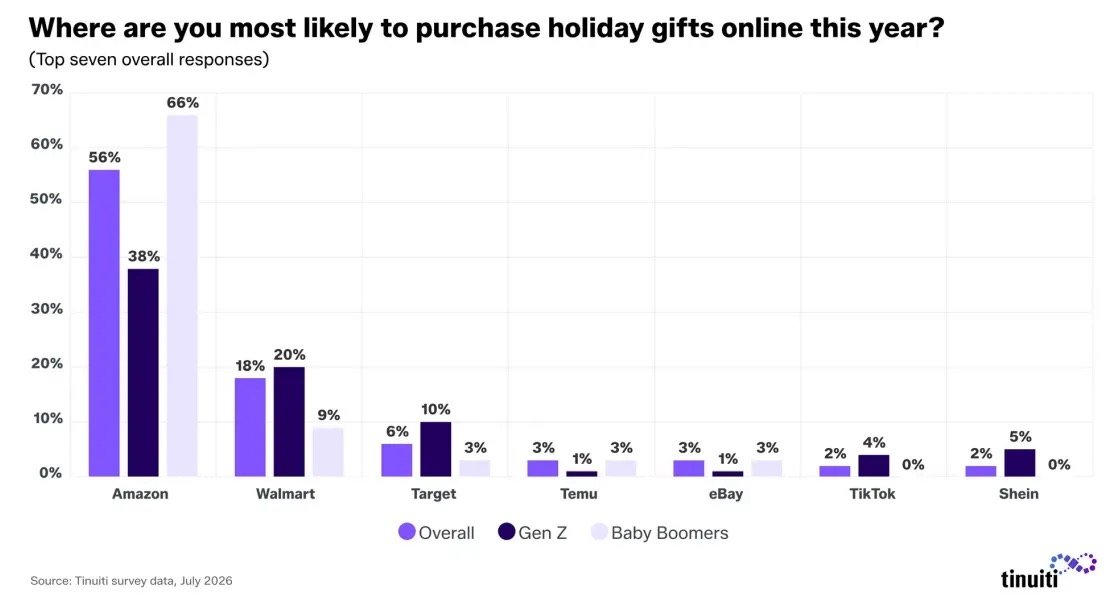
Por destino concreto, Amazon sigue siendo el líder claro y Walmart ocupa el segundo lugar en todos los grupos de edad. El 56 % de los encuestados dice que Amazon es la plataforma donde es más probable que compre regalos navideños online este año —el 66 % entre los baby boomers, pero solo el 38 % entre la Generación Z—.
Las elecciones de la Generación Z están más fragmentadas: Target alcanza el 10 % (frente al 6 % general), Shein el 5 % (frente al 2 %) y TikTok el 4 % (frente al 2 %).
4. Factores que influyen en las decisiones de compra
4.1 El precio es lo más importante
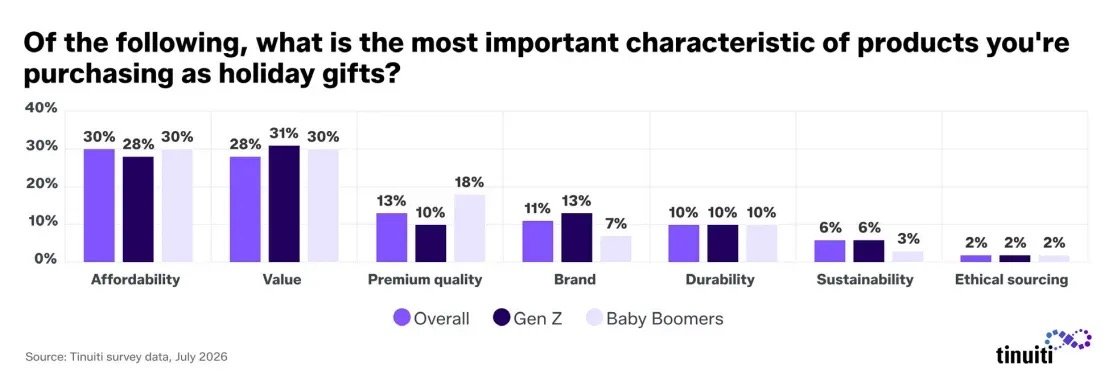
Con la presión presupuestaria todavía presente, la asequibilidad es el factor principal que los consumidores consideran al comprar regalos navideños este año: el 30 % clasifica la "asequibilidad" como el atributo más importante, ligeramente por encima del "valor" (28 %). La alta calidad ocupa el tercer lugar con un 13 %, y la marca es lo más importante para el 11 %.
Los consumidores más jóvenes compensan de forma diferente entre marca, precio y calidad. Frente a los mayores, están más dispuestos a ceder en asequibilidad y calidad premium para comprar la marca que desean; pero para la Generación Z, el "valor" sigue siendo el atributo más importante. La Generación Z también tiene el doble de probabilidades que los baby boomers de citar la sostenibilidad como atributo principal.
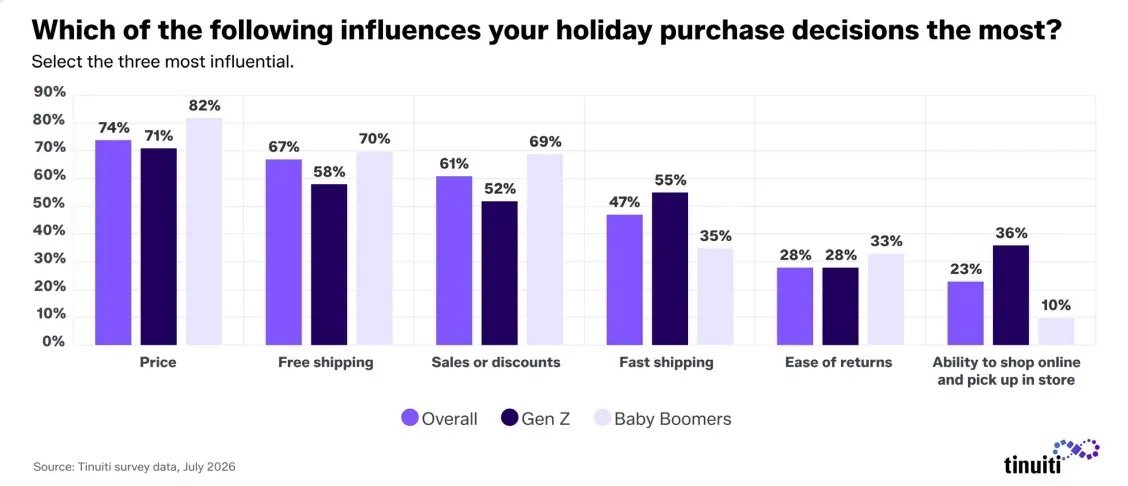
Combinando los tres principales factores de compra, el precio ocupa el primer lugar con un 74 %, el envío gratuito el segundo con un 67 % y las promociones y descuentos el tercero con un 61 %. El gasto navideño no es simplemente una búsqueda del precio más bajo; los consumidores también valoran lo que reciben y si tendrán que asumir costes de entrega adicionales.
4.2 Tiempo de entrega
La velocidad de entrega también destaca. El 47 % de los consumidores incluye la entrega rápida entre sus tres principales factores de compra, cifra que sube al 55 % en la Generación Z y baja al 35 % en los baby boomers. La Generación Z valora más el modelo "comprar online, recoger en tienda", lo que muestra que los consumidores jóvenes no solo se fijan en el precio, sino también en el coste de tiempo y la eficiencia de cumplimiento.
A medida que se acercan la Navidad y otras fechas clave, la incertidumbre en los plazos de entrega seguirá condicionando cómo compran los consumidores. Al entrar en la fase final de las compras navideñas, el 35 % aumenta las compras en tienda —la respuesta más común— y el 34 % elige comprar tarjetas regalo para evitar la incertidumbre de la entrega de última hora.
Además, el 24 % limita sus compras online a sitios conocidos por su entrega rápida, el 20 % dedica más tiempo a investigar online antes de comprar offline, el 19 % está dispuesto a pagar más por un envío más rápido, el 16 % aumenta la proporción de compras online con recogida en tienda, y el 13 % dice que no hará ninguna de estas cosas.
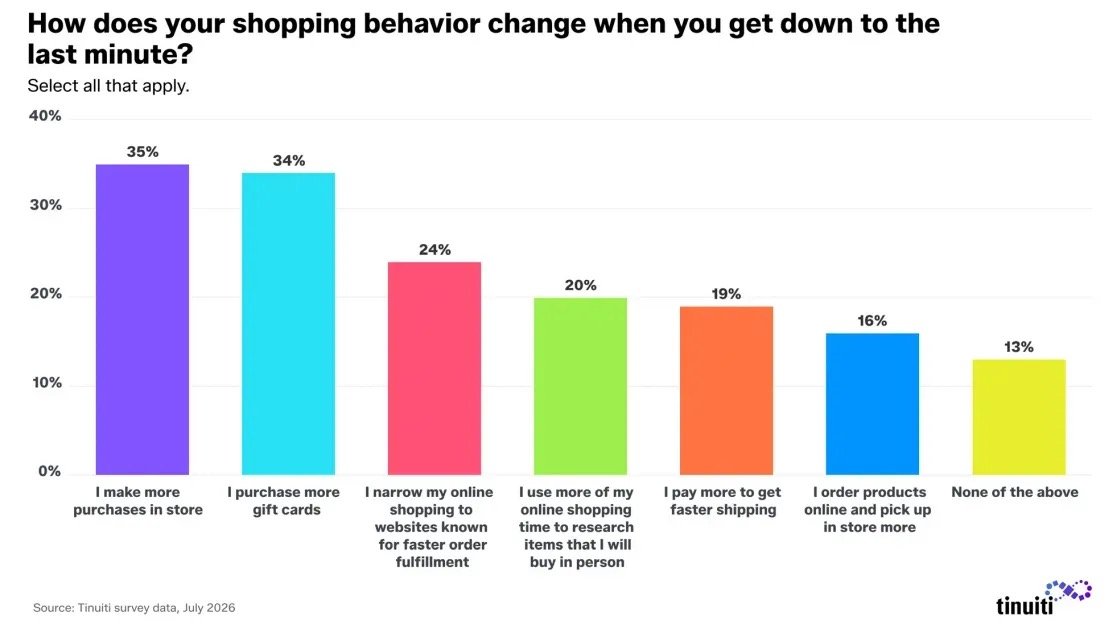
En conjunto, el BOPIS (comprar online, recoger en tienda) es cada vez más importante, pero todavía no es la opción preferida para las compras de última hora. Los consumidores prefieren ir directamente a las tiendas físicas o elegir tarjetas regalo para reducir el riesgo de entrega.
Para las marcas, esto significa mostrar claramente las fechas estimadas de entrega, los plazos de pedido y las tarifas de envío exprés al final de la temporada navideña, para que los consumidores puedan juzgar rápidamente si un artículo llegará a tiempo.
5. Tendencias de consumo post-fiestas
5.1 Descuentos, tarjetas regalo y compras compensatorias impulsan el gasto
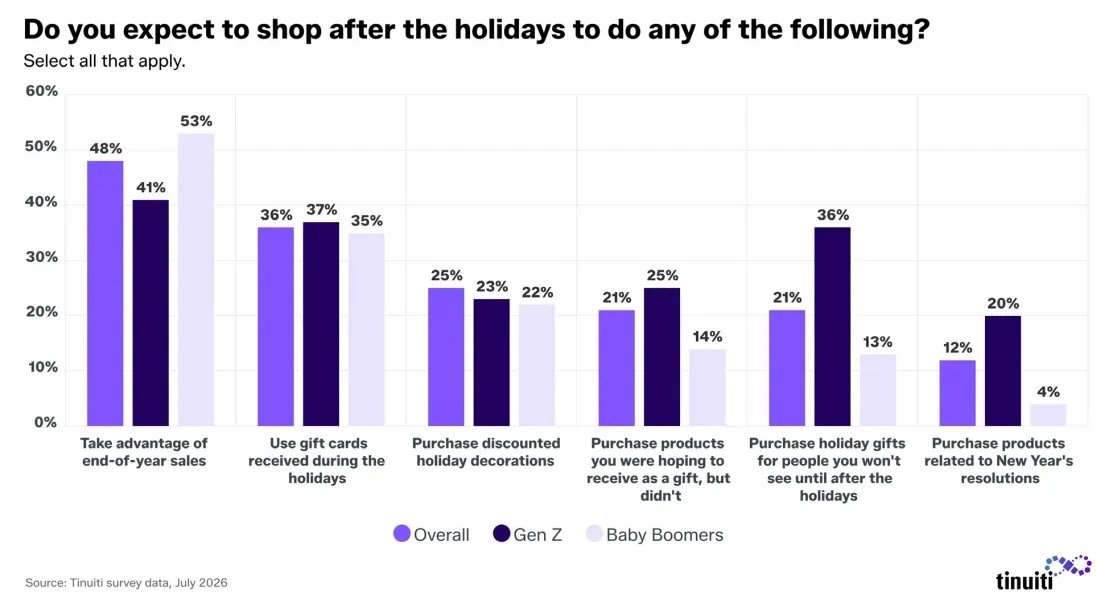
Las compras navideñas no se detienen cuando termina la Navidad. La encuesta muestra que casi la mitad de los compradores navideños planea seguir comprando después de las fiestas para aprovechar las rebajas de fin de año; el 36 % planea gastar las tarjetas regalo recibidas durante las fiestas, y el 25 % planea comprar decoración navideña rebajada después de la temporada.
La demanda de regalos post-fiestas también es visible. El 21 % de los consumidores planea comprar regalos para personas a las que no verá hasta después de las fiestas —cifra que sube al 36 % en la Generación Z—. Otro 21 % planea comprar artículos que esperaban recibir pero no obtuvieron durante las fiestas, una demanda que puede prolongar aún más el ciclo post-fiestas.
Los propósitos de Año Nuevo también crearán demanda. El 12 % de los encuestados dice que sus planes de Año Nuevo afectan a sus compras post-fiestas, incluido el 20 % de la Generación Z. Las marcas vinculadas a tendencias de "nuevo año, nuevo yo", como salud y fitness, tienen la oportunidad de ganar atención temprana mientras los consumidores crean nuevos hábitos.
5.2 El ciclo de gasto navideño se extiende del Q4 a enero
En conjunto, el periodo posterior a la Navidad hasta enero —a menudo llamado "Q5"— se está convirtiendo en una ventana de gasto importante para algunas categorías. Los consumidores siguen buscando descuentos de fin de año, usan tarjetas regalo, compran artículos rebajados después de las fiestas y generan nueva demanda mediante reposiciones, devoluciones, regalos perdidos y planes de Año Nuevo.
A lo largo de todo el ciclo navideño 2026, destacan varios cambios en el comportamiento del consumidor:
- Las expectativas de compra online superan a las offline: el 31 % planea aumentar sus compras online.
- Las compras empiezan antes: el 17 % ya ha empezado a comprar regalos navideños, pero del Black Friday al Cyber Monday sigue siendo la ventana concentrada clave.
- Los canales de descubrimiento son más diversos: los expositores en tienda siguen representando el 45 %, mientras que buscadores, redes sociales y plataformas online alcanzan entre el 33 % y el 37 %.
- El precio, el envío gratuito y las promociones siguen siendo los factores de compra más importantes, con un 74 %, 67 % y 61 % respectivamente.
- Los grupos de edad divergen claramente: los consumidores jóvenes dependen más de redes sociales, streaming, influencers y entrega rápida, mientras que los mayores dependen más de tiendas, buscadores, Amazon y tarjetas regalo.
Para marcas y vendedores, esto significa que la planificación navideña de 2026 no puede girar en torno a un único día promocional. Los consumidores pueden empezar a descubrir productos en agosto, septiembre o incluso antes, comparar en octubre y noviembre, concentrar las compras del Black Friday al Cyber Monday y entrar en la fase de última hora en diciembre. Después de Navidad, los descuentos, las tarjetas regalo, las reposiciones y los planes de Año Nuevo generan nueva demanda.
El marketing navideño está evolucionando, por tanto, de un momento de compra concentrado al final del cuarto trimestre a un ciclo de consumo continuo que abarca más tiempo y conecta más canales.
Preguntas frecuentes
¿Cuál es la tendencia general del gasto navideño en EE. UU. en 2026?
Crecimiento moderado en general: el 27 % de los compradores navideños prevé gastar más en regalos, el 23 % menos y el 50 % aproximadamente igual; las expectativas online son más positivas, con un 31 % que planea aumentar las compras en línea.
¿Cuáles son los momentos clave de las compras navideñas este año?
Las compras empiezan antes — el 17 % de los consumidores ya ha empezado a comprar regalos —, pero Acción de Gracias-Cyber Monday sigue siendo la ventana central, con un 29 % que planea empezar entonces; el Black Friday cae el 27 de noviembre.
¿Cómo difieren los grupos de edad en los canales de compra?
La Generación Z depende más de las redes sociales (55 %), el streaming (33 %), los influencers y el envío rápido; los baby boomers dependen más de los expositores en tienda (48 %), los buscadores (40 %), Amazon (66 %) y las tarjetas regalo (63 %).
Volver a la lista de noticias