米国のデジタルマーケティング機関Tinuitiは、このほど「2026年ホリデーショッピング動向」レポートを発表した。同レポートは、消費者のホリデー支出計画、購入時期、購入チャネル、購買決定に影響を与える要因、および節後の消費動向を中心に、年齢層ごとの予算・消費嗜好の違いに重点を置いて、2026年の米国ホリデーショッピング市場の変化を分析したものだ。
1. 消費者の支出計画
長年にわたるインフレと最近のガソリン価格上昇を経て、米国消費者の財務状況に対する実感はやや弱まっているものの、2026年のホリデーショッピング支出計画は大きく縮小しておらず、全体としては引き続き緩やかな成長が見込まれている。
調査によると、ホリデーショッパーの27%が今年のギフト支出を増やす見込みで、23%が減らす予定、残る50%が昨年とほぼ横ばいと回答している。つまり、消費者の財務的なプレッシャーは依然として存在するものの、大多数がホリデー消費予算を大幅に削減しているわけではない。
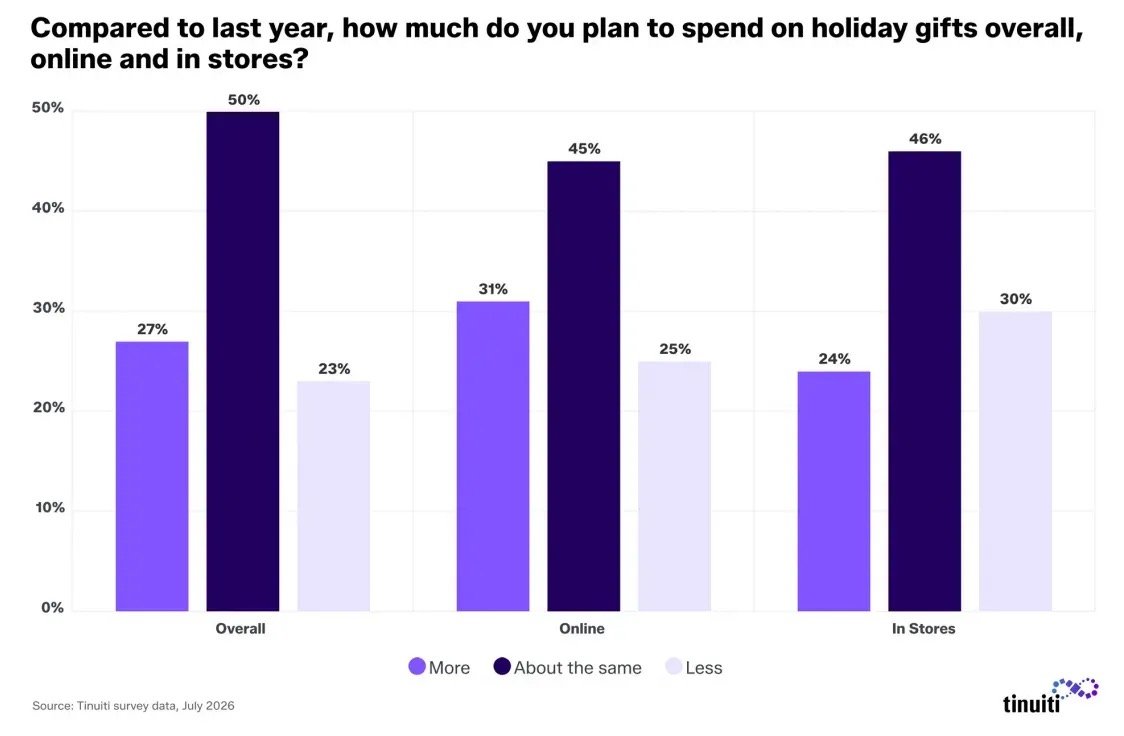
オンラインとオフラインのチャネルを比べると、オンラインショッピングに対する消費者の期待は明らかに前向きだ。回答者の31%が今年のオンライン購入を増やす見込みと答え、オフライン購入を増やす見込みは24%にとどまった。
これは、消費者が価格と予算をより重視するようになっても、オンラインチャネルがより多くのホリデー需要を取り込む可能性が高いことを意味する。ブランドにとって、ホリデーショッピングはもはや実店舗と従来型プロモーションだけの競争ではない。オンライン小売、検索、SNS、ECプラットフォーム間の消費者争奪戦も同様に重要になっている。
一方、「自分へのギフト」もホリデー消費の一部になりつつある。回答者の31%が今年のホリデーシーズンに自分へのギフトを購入する計画で、Z世代とミレニアル世代では42%に上る一方、X世代およびそれ以上の年齢層では22%にとどまった。
若年層の具体的な選択を見ると、Z世代が今年子どものギフトを購入する割合は42%で、自分へのギフト(41%)をわずかに上回った。ミレニアル世代およびそれ以上の年齢層では64%が子どもへのギフト購入を計画している。
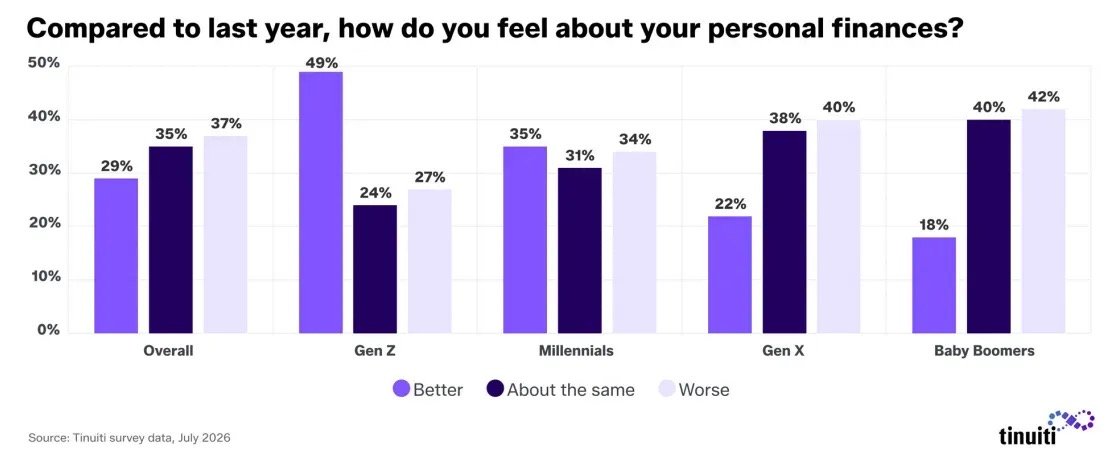
消費者の財務状況に対する実感とホリデー支出計画の間には明確な関連がある。全体では、回答者の37%が今年の財務状況は昨年より悪いと回答しており、これは最も多い回答だった。改善したと答えたのはわずか29%だ。財務状況が悪化したと感じる層では、ホリデーのギフト支出を増やす計画はわずか15%で、41%が支出を減らすと回答している。
これは、ホリデー消費全体が明確に弱まっていないからといって、すべての消費者が予算を増やしているわけではなく、一部の消費者はギフト支出の削減で財務的なプレッシャーに対応していることを示している。
年齢層ごとの財務見通しにも明らかな差がある。Z世代の49%とミレニアル世代の35%が財務状況は昨年より良くなったと感じている一方、X世代とベビーブーマー世代ではそれぞれ22%と18%にとどまった。より前向きな財務見通しに支えられ、Z世代は今年のホリデー支出を増やすと答える可能性が最も高い層でもあり、その割合は46%に達した。
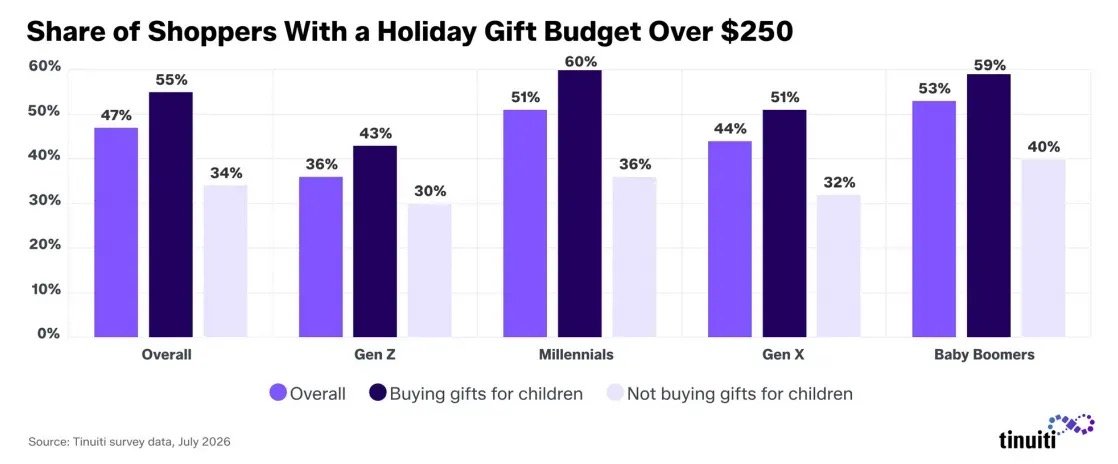
ただし、Z世代はホリデー支出を増やす傾向が強いものの、現時点で想定される絶対的な予算は高くない。今年のホリデー支出が250ドルを超えると見込むZ世代はわずか36%で、ミレニアル世代、X世代、ベビーブーマー世代ではそれぞれ51%、44%、53%だった。これは、若年消費者が購入頻度を上げたり購入範囲を広げたりすることには前向きでも、単発の予算が大きいわけではないことを示唆している。
子どものギフトを購入する必要があるかどうかも、ホリデー予算全体に大きな影響を与える。子どもにギフトを買う計画のある層では55%が250ドル超の支出を見込む一方、買わない層では34%にとどまった。
Z世代の中でも、子どものギフトを購入する計画のある人は40%が250ドル超の支出を見込むのに対し、購入しない人は30%だった。したがって、子ども用品、玩具、ベビー用品は引き続きホリデーシーズンの重要な消費シーンであり続けるだろう。
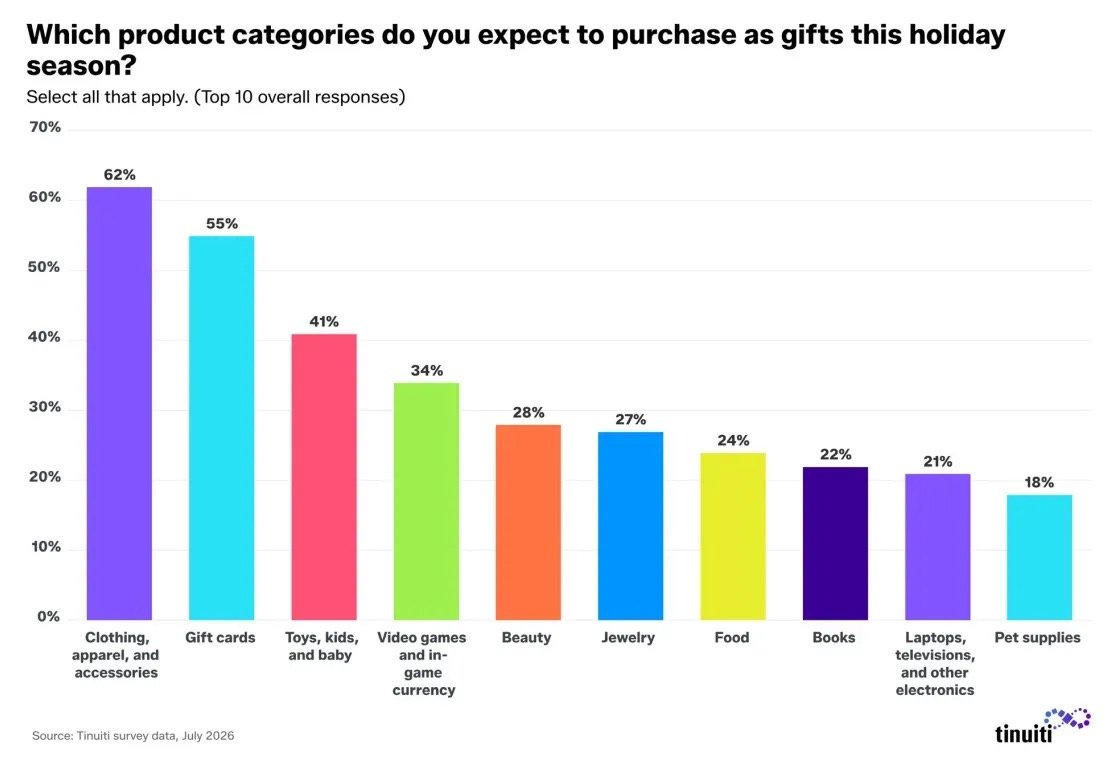
ギフトのカテゴリー別では、玩具・子ども・ベビー用品が購入計画の41%で第3位となり、衣料品・靴・アクセサリーの62%とギフトカードの55%に次ぐ結果となった。
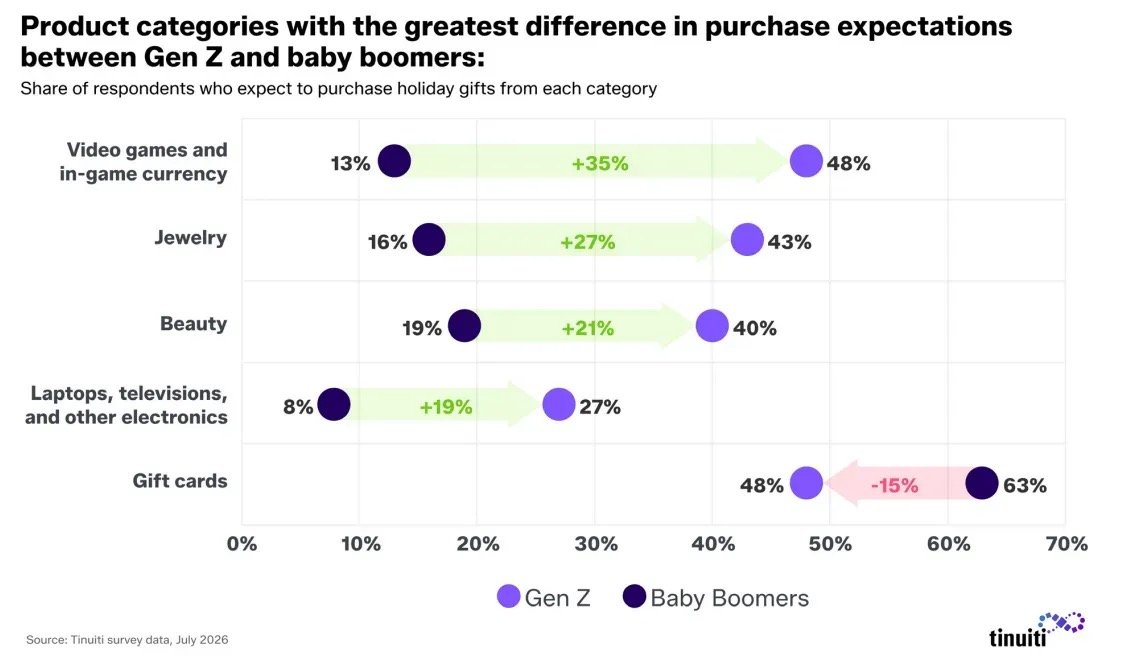
年齢層による嗜好の違いも明確だ。Z世代とベビーブーマー世代は、衣料品と玩具をホリデーギフトとして購入する割合が比較的近い。しかし、ギフトカードを購入する割合はベビーブーマー世代が63%と著しく高く、Z世代は48%だった。Z世代の48%はビデオゲームやゲーム内通貨をギフトとして購入する見込みで、ベビーブーマー世代はわずか13%だった。
2. 消費者の購入時期
2.1 5人に1人近くの消費者がすでに購入を開始
2026年のホリデーショッピングサイクルも、前倒しでスタートする傾向が続いている。調査によると、17%の消費者がすでにホリデーギフトの購入を開始しており、さらに14%が10月より前に購入を始める計画だ。消費者がホリデーショッピングの段階に入る時期は早まっているが、ブラックフライデーは依然として重要な節目だ。今年のブラックフライデーは11月27日で、回答者の18%が当日にホリデーショッピングを正式に開始する計画だ。
具体的には、17%の消費者がすでに購入を開始し、14%が8月または9月に開始予定、16%が10月、18%が11月1日から11月25日(感謝祭前)に開始予定、2%が感謝祭当日の11月26日、18%がブラックフライデーの11月27日、7%が感謝祭後の週末の11月28日から29日、1%がサイバーマンデーの11月30日、残る6%が12月まで待つ計画だ。
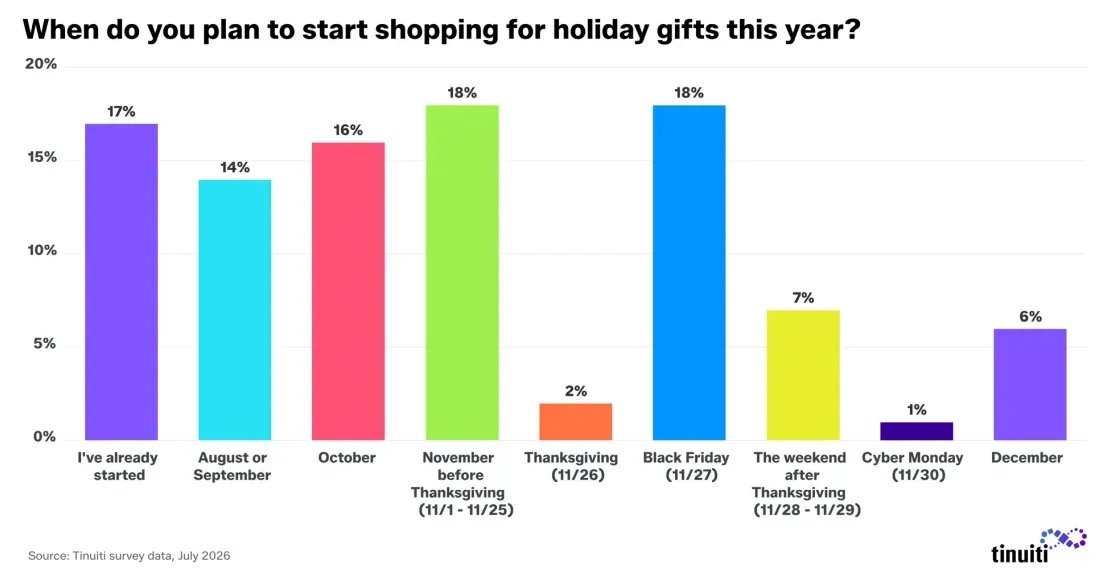
年齢層ごとに購買リズムにも違いがある。すでに購入を開始しているミレニアル世代以下の若年層は18%、X世代以上は16%で、その差は大きくない。しかし、若年層はブラックフライデーを待つ傾向が強く、24%が当日に購入を開始する計画なのに対し、X世代以上では14%だった。
逆に、X世代以上は10月に購入を開始する傾向が強く、20%に上るのに対し、Z世代とミレニアル世代では12%にとどまった。
2.2 ブラックフライデーからサイバーマンデーが依然として購入のピーク期
データによると、回答者の29%が感謝祭からサイバーマンデーの間にギフト購入を開始する計画で、Z世代とミレニアル世代では34%、X世代以上では25%に達する。つまり、ショッピングシーズンは前倒しになっているものの、感謝祭、ブラックフライデー、サイバーマンデーは依然として重要な消費集中の節目である。
実際の購入計画を見ると、消費者はすべての買い物を感謝祭後に集中させているわけではない。感謝祭前にホリデー購入を一切しないと答えた消費者は14%で、「一部」を済ませるのが40%、「半分」が19%、「大部分」が15%、「全部」が5%、未定が7%だった。
感謝祭からサイバーマンデーの間では、まったく買い物をしないと答えたのは7%だけで、「一部」が40%、「半分」が20%、「大部分」が20%、「全部」が5%、未定が8%だった。つまり、25%の消費者が感謝祭からサイバーマンデーまでの5日間でホリデー購入の大部分または全部を済ませる見込みで、感謝祭前に大部分または全部を済ませる割合はわずか20%だ。
この差は、ホリデーショッピングが明らかに前倒し化している一方で、ブラックフライデーとその前後のプロモーション期間が依然として強い集中購買力を発揮することを示している。ブランドや小売業者にとって、早期の準備は11月末のコアプロモーション期間を軽視することを意味しない。むしろ、ホリデーマーケティングを単一のブラックフライデーの節目から、より長い購買サイクルへと拡張するのが合理的な方法だろう。
3. 消費者の購入チャネル
3.1 実店舗での購入
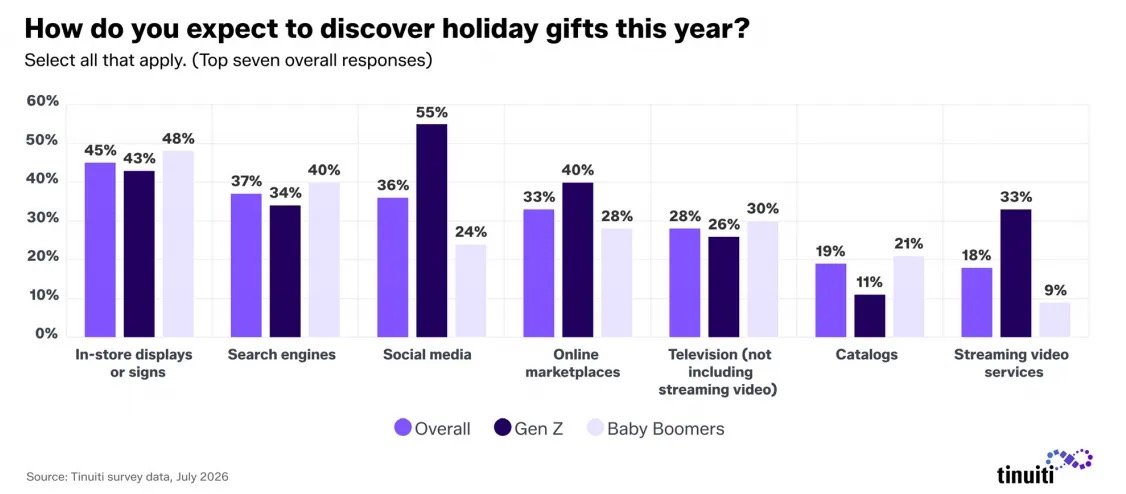
オンラインショッピングの重要性は高まり続けているが、消費者がホリデーギフトを発見する最初の入り口は依然として実店舗だ。回答者の45%が実店舗の商品陳列や表示を通じてホリデーギフトを発見すると答えており、全チャネルの中で最も高い割合となった。
同時に、検索エンジン、SNS、オンラインショッピングプラットフォームが第2のグループを形成し、選択割合はそれぞれ37%、36%、33%だった。テレビを通じてギフトを発見する消費者は28%、カタログは19%、ストリーミング動画サービスは18%だった。
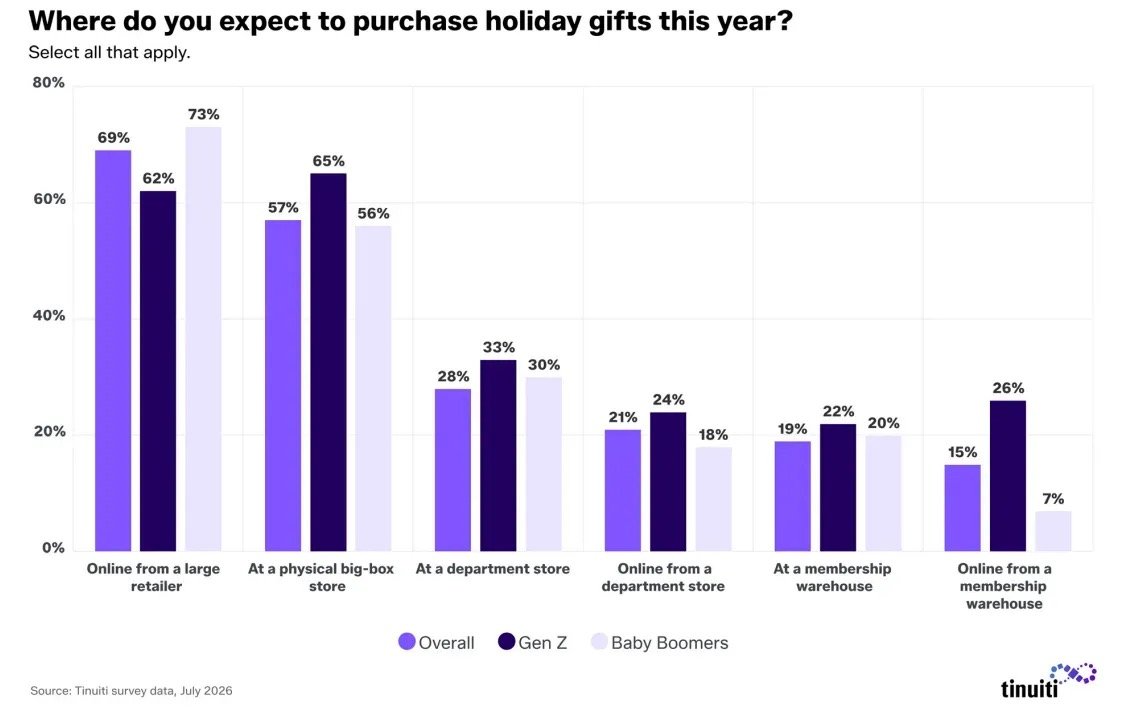
これは、消費者のホリデー購入経路がオフラインからオンラインへ完全に移行したわけではなく、実店舗の陳列、検索、SNS、ECプラットフォームが並行して機能していることを示している。
年齢層によるチャネル差は特に顕著だ。Z世代がSNSを通じてホリデーギフトを発見する割合は55%に達し、全体の36%やベビーブーマー世代の24%を大きく上回った。オンラインショッピングプラットフォームを利用するZ世代は40%で、全体の33%やベビーブーマー世代の28%を上回った。
一方、ベビーブーマー世代が実店舗の陳列を通じてギフトを発見する割合は48%、検索エンジンを利用する割合は40%で、いずれもZ世代の43%と34%を上回った。
従来型テレビとストリーミングの間にも明確な世代差が表れている。全体では、28%の消費者が従来型テレビを通じてギフトを発見する見込みで、ストリーミング動画の18%を上回った。
しかし、Z世代では状況が逆転しており、33%がストリーミング動画を通じてギフトを発見する計画で、従来型テレビは26%にとどまった。つまり、若年消費者が重要なホリデー消費層になるにつれ、動画コンテンツ、特にストリーミングコンテンツの役割はさらに拡大する可能性がある。
3.2 SNSでの購入
具体的なSNSプラットフォームを見ると、Facebookがホリデーショッピングのアイデアを得る際に最もよく選ばれるプラットフォームで52%。YouTubeが45%で続き、TikTokが36%で第3位となり、Instagramの33%をわずかに上回った。
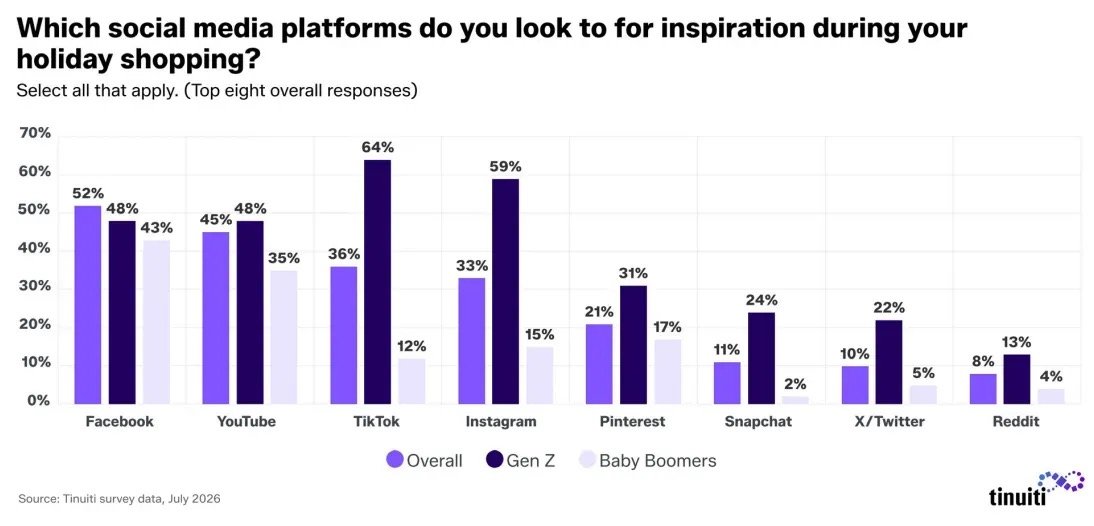
注目すべきは、TikTokの影響力がZ世代だけに限らないことだ。ミレニアル世代とX世代の消費者でも、TikTokはInstagramを上回り、ホリデーショッピングのアイデアを得る重要なチャネルになっている。ベビーブーマー世代はInstagramを選ぶ頻度が高い。ショート動画プラットフォームの購買影響力は、もはや最年少の消費者だけに限られていないことを示している。
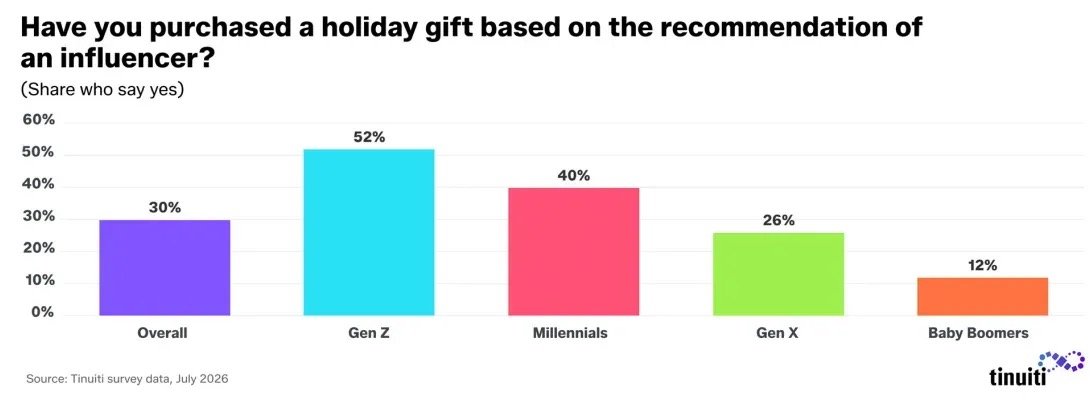
インフルエンサーのおすすめも購買行動と強い関連がある。回答者の30%が、これまでにインフルエンサーのおすすめでホリデーギフトを購入したことがあると答えた。Z世代では52%、ミレニアル世代40%、X世代26%、ベビーブーマー世代12%だった。データを見ると、若年消費者はSNSを通じて商品を発見しやすいだけでなく、SNSコンテンツやインフルエンサーのおすすめの影響も受けやすい。
SNSは、消費者がオンラインのプロモーションや割引を探す重要なチャネルでもある。回答者の38%がSNSでお得な情報を探すと答え、Z世代では50%に達した。検索エンジンは依然として最も主要な特典情報の入手チャネルで、44%の消費者が検索でプロモーションや割引を探す。34%がメールで関連情報を得ている。
さらに、会計時にクーポンコードを素早く試せるブラウザ拡張機能への関心も高まっている。回答者の20%がこの方法でお得な情報を探す計画で、Z世代は24%、ベビーブーマー世代はわずか13%だった。一方、クレジットカードの特典は年齢層による差が小さく、Z世代とベビーブーマー世代の差はわずか3ポイントだった。
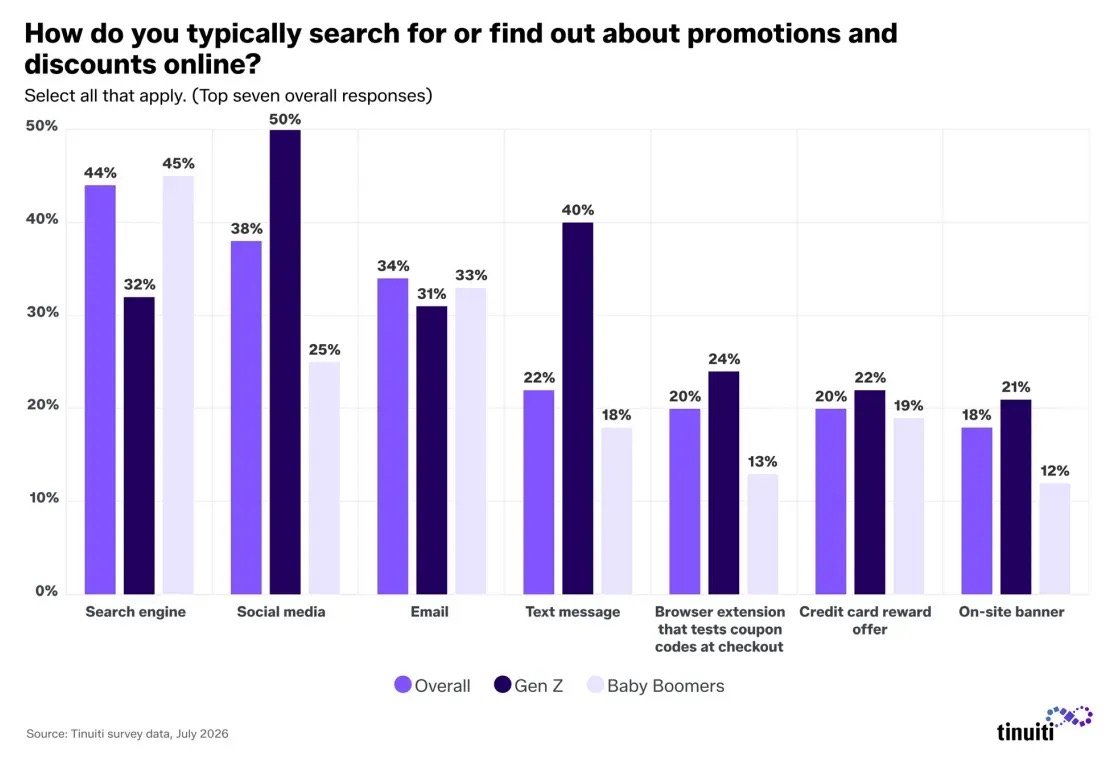
全体として、検索エンジンとメールはベビーブーマー世代が特典情報を得る最も一般的なチャネルであり続け、Z世代はSNSとブラウザのお得ツールに依存する傾向が強い。
3.3 オンラインショッピング
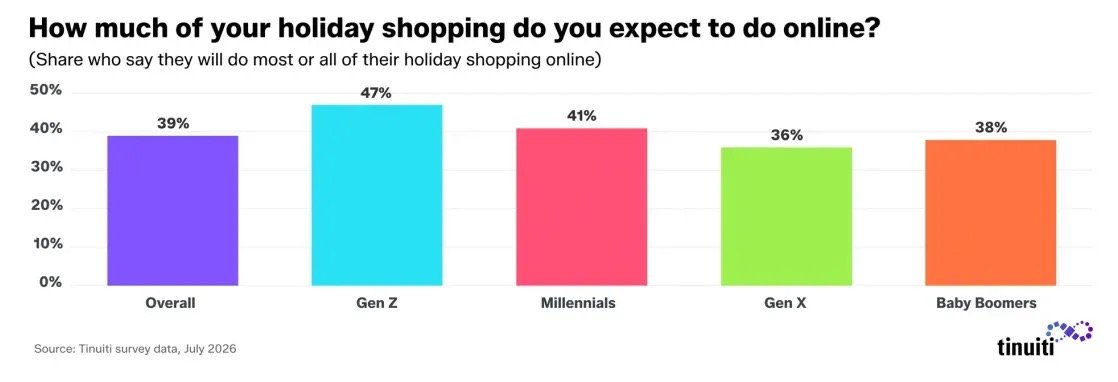
オンラインショッピングもこの過程で重要な位置を占めるだろう。消費者の61%がホリデー購入の少なくとも半分をオンラインで済ませる見込みで、そのうち39%が大部分または全部をオンラインで完了すると見込んでいる。Z世代はオンライン購入の傾向がより強く、47%がホリデー購入の大部分または全部をオンラインで完了する見込みなのに対し、ベビーブーマー世代は38%だった。
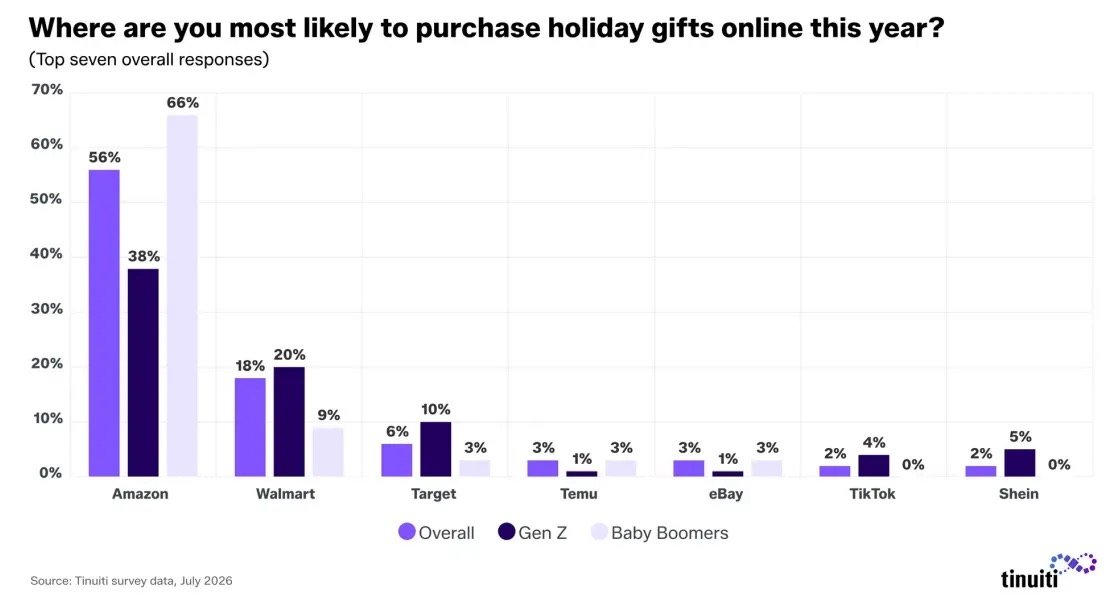
具体的なオンライン購入先を見ると、Amazonが依然として明確なリードを保ち、Walmartはすべての年齢層で第2位となっている。回答者の56%が今年ホリデーギフトをオンラインで購入する可能性が最も高いプラットフォームはAmazonと回答しており、ベビーブーマー世代では66%に達する一方、Z世代では38%にとどまった。
対照的に、Z世代の選択肢はより分散している。Targetの選択割合は10%で全体の6%を上回り、Sheinは5%で全体の2%を上回り、TikTokは4%で全体の2%を上回った。
4. 消費者の購買決定に影響を与える要因
4.1 価格が最も重視される
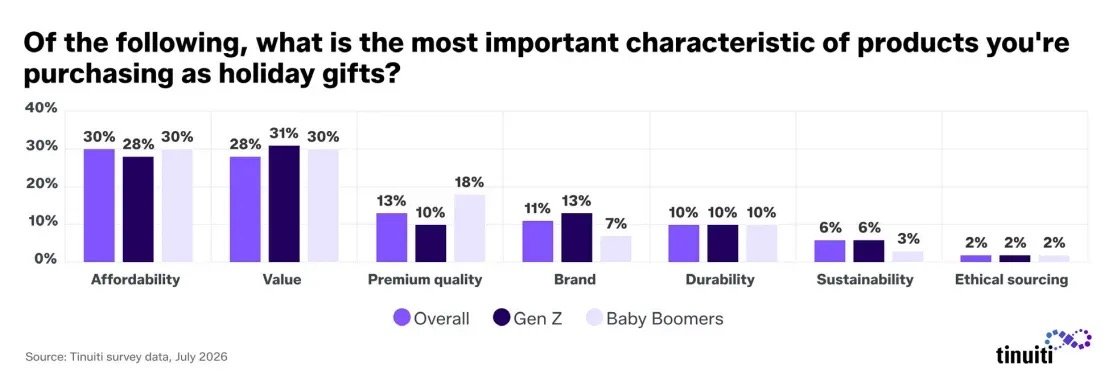
予算的なプレッシャーが依然として存在する中、消費者が今年ホリデーギフトを購入する際に最も注目する要素は、まず価格が受け入れやすいかどうかだ。回答者の30%が「手頃さ」をギフトの最も重要な特性に挙げ、28%の「価値」をわずかに上回った。高品質は13%で第3位、ブランドは11%の消費者が最も重視した。
若年消費者はブランド、価格、品質の間での取捨選択が異なる。年配の消費者に比べ、若年消費者は自分が気に入ったブランドを買うために手頃さや高品質をある程度妥協する傾向がある。ただし、Z世代にとっては「価値」が依然として最も重要なギフト特性だ。さらに、Z世代がサステナビリティをギフトの最優先特性として挙げる割合は、ベビーブーマー世代の約2倍だった。
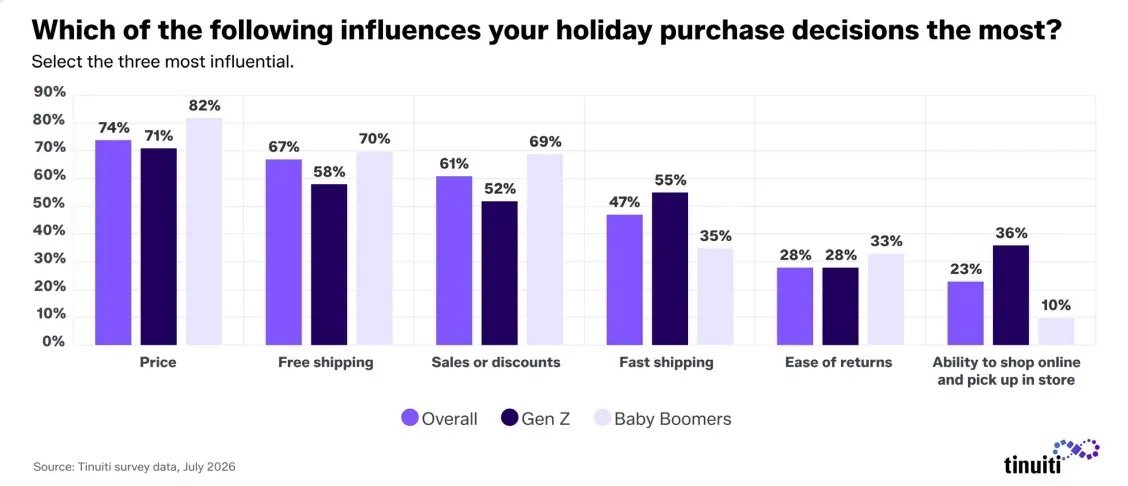
さらに、消費者が選ぶ購買影響要因の上位3つを合わせて見ると、価格が74%で第1位、送料無料が67%で続き、プロモーションと割引が61%だった。ホリデー消費は単純に安さだけを追求するものではなく、消費者は実際に得られる価値や、購入後に追加の配送コストを負担するかどうかも重視していることがわかる。
4.2 配送時間
配送スピードの重要性も際立っている。47%の消費者が迅速な配送を購買決定に影響を与える上位3つの要因に挙げており、Z世代では55%に達する一方、ベビーブーマー世代では35%にとどまった。Z世代は「オンライン購入、店舗受け取り」のモデルも明確に重視しており、若年消費者が価格だけでなく、購入にかかる時間コストやフルフィルメントの効率も重視するようになっていることを示している。
クリスマスなどの重要イベントが近づくにつれ、配送時間の不確実性が消費者の購入方法にさらに影響を与えるだろう。調査によると、ホリデー購入の最終段階に入ると、35%の消費者がオフライン購入を増やすと回答しており、最も一般的な対応となった。34%は土壇場の配送不確実性を避けるためにギフトカードを購入すると答えている。
さらに、24%の消費者は配送が速いことで知られるサイトにオンライン購入の範囲を絞り、20%は商品リサーチにオンラインでより多くの時間を費やしたうえで最終的にオフラインで購入し、19%はより速い配送を得るために高い配送料を支払う用意があり、16%はオンライン購入と店舗受け取りの割合を増やし、13%は上記のいずれも行わないと回答した。
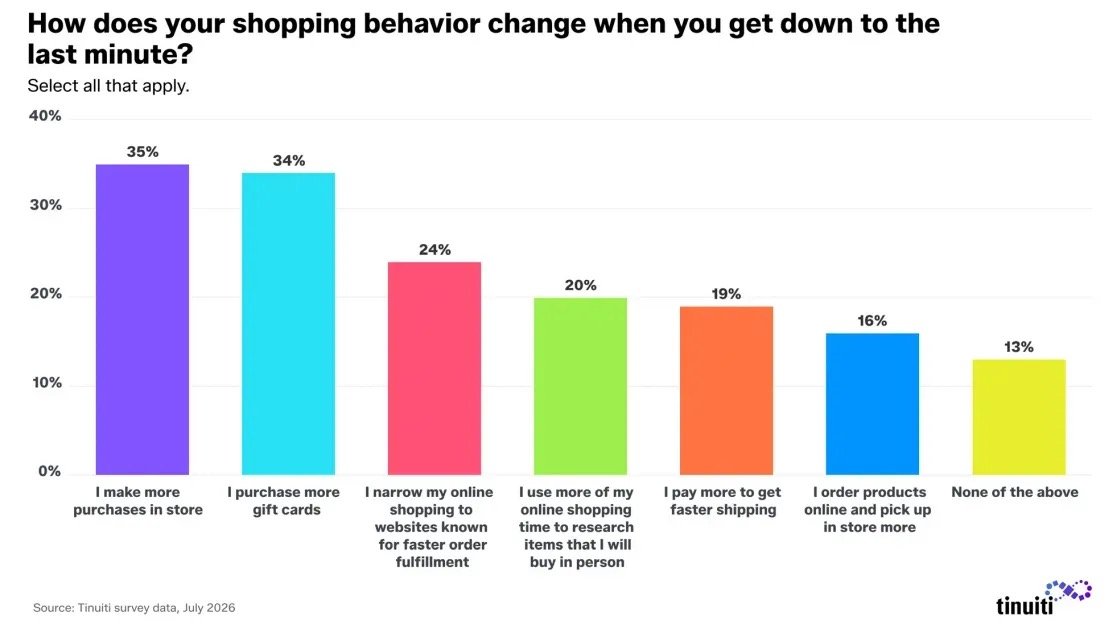
全体として、BOPIS(オンライン購入・店舗受け取り)は重要性を増しているものの、現時点では土壇場購入の第一選択肢にはなっていない。消費者は実店舗に直接足を運ぶか、ギフトカードを選んで配送リスクを下げる傾向がある。
これは、ブランドがホリデー購入の後半に、商品の予定納期、注文締切時間、速達配送料金を明確に表示し、消費者が商品が間に合うかどうかを素早く判断できるようにする必要があることを意味する。
5. 節後の消費動向
5.1 割引、ギフトカード、補完的購入が消費を牽引
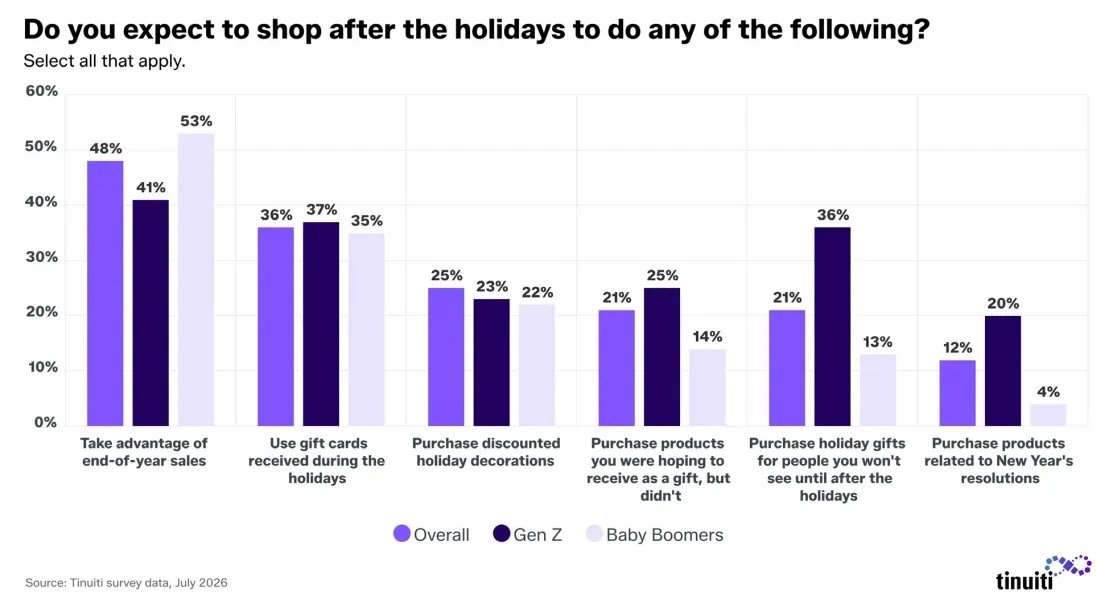
ホリデーショッピングはクリスマスの終了とともにすぐに止まるわけではない。調査によると、ホリデー消費者の約半数が年末のプロモーションや割引を利用するために節後も買い物を続ける計画だ。36%が祝祭期間中に受け取ったギフトカードを利用する予定で、25%の消費者が節後に割引されたホリデー装飾品を購入する計画だ。
節後のギフト需要も明確だ。21%の消費者が節後まで会えない人へのギフトを購入する計画で、Z世代では36%に達する。さらに、21%の消費者がもともと欲しかったのに祝祭期間中に受け取れなかった商品を購入する計画で、この需要が節後の購入サイクルをさらに延長する可能性がある。
新年の抱負も新たな消費需要を生み出す。回答者の12%が新年の計画が節後の買い物に影響すると答え、Z世代では20%に達した。健康やフィットネスなど「新年のリニューアル」トレンドに関連するブランドには、消費者が新しい習慣を形成し始める初期段階で注目を集める機会がある。
5.2 ホリデー消費サイクルがQ4から翌年1月へ拡大
全体として、クリスマス後から翌年1月までの期間、いわゆる「Q5」と呼ばれる時期が、一部のカテゴリーにとって重要な消費ウィンドウになりつつある。消費者は一方で年末の割引を探し続け、他方でギフトカードを使い、祝祭後の値下げ商品を購入し、買い足し、返品・交換、逃したギフト、新年の計画によって新たな購入ニーズも生まれている。
2026年のホリデーショッピングサイクル全体を通して、消費者行動にはいくつかの明確な変化が見られる。
- オンライン購入の見通しがオフラインを上回り、31%の消費者がオンライン購入を増やす計画。
- 購入時期はさらに前倒しされ、17%がすでにホリデーギフトの購入を開始しているが、ブラックフライデーからサイバーマンデーが依然として重要な集中消費のウィンドウ。
- 商品を発見するチャネルはより多様化し、実店舗の陳列は45%を維持する一方、検索エンジン、SNS、オンラインショッピングプラットフォームはいずれも33%から37%に達する。
- 価格、送料無料、プロモーションが依然として最も重要な購買影響要因で、割合はそれぞれ74%、67%、61%。
- 年齢層ごとの消費経路の違いが顕著で、若年消費者はSNS、ストリーミング、インフルエンサー、迅速な配送への依存が強く、年配消費者は実店舗、検索エンジン、Amazon、ギフトカードへの依存がより顕著。
ブランドやセラーにとって、これは2026年のホリデーショッピングを特定のプロモーション日にだけ合わせて計画するわけにはいかないことを意味する。消費者は8月、9月、あるいはそれ以前に商品を発見し始め、10月と11月に比較し、ブラックフライデーからサイバーマンデーにかけて集中購買し、12月に土壇場の購入段階に入るかもしれない。クリスマス後には、割引、ギフトカード、買い足し、新年の計画が新たな需要を生み出す。
したがって、ホリデーマーケティングは、第4四半期末に集中する単一の購入の節目から、より長い時間をカバーし、より多くのチャネルをつなぐ継続的な消費サイクルへと徐々に変化している。
よくある質問
2026年の米国ホリデー支出の全体傾向は?
全体としては緩やかな成長:ホリデー買い物客の27%がギフト支出を増やす見込み、23%が減らす予定、50%がほぼ横ばい。オンラインへの期待はより前向きで、31%がオンライン購入を増やす計画。
今年のホリデーショッピングの重要時期は?
購入は前倒し傾向で、17%の消費者がすでにギフト購入を開始しているが、感謝祭からサイバーマンデーが依然として中心的な期間で、29%がこの時期に購入を開始予定。ブラックフライデーは11月27日。
年齢層で購入チャネルにどんな差がある?
Z世代はSNS(55%)、ストリーミング(33%)、インフルエンサー、高速配送への依存が強い。ベビーブーマー世代は実店舗の陳列(48%)、検索エンジン(40%)、Amazon(66%)、ギフトカード(63%)への依存が顕著。
ニュース一覧へ戻る