L'agence américaine de marketing digital Tinuiti a récemment publié son rapport Tendances des achats de fin d'année 2026. Le rapport s'intéresse aux plans de dépenses des consommateurs pour les fêtes, au calendrier des achats, aux canaux d'achat, aux facteurs influençant les décisions d'achat et aux tendances de consommation post-fêtes, avec une attention particulière aux différences entre groupes d'âge en matière de budget et de préférences de consommation.
1. Plans de dépenses des consommateurs
Malgré des années d'inflation et la récente hausse des prix de l'essence, la perception qu'ont les consommateurs américains de leur situation financière s'est affaiblie, mais les plans de dépenses pour les fêtes de 2026 ne se sont pas contractés de manière significative et devraient globalement rester en croissance modérée.
L'enquête montre que 27 % des acheteurs des fêtes prévoient de dépenser plus en cadeaux cette année, 23 % prévoient de dépenser moins et 50 % s'attendent à rester à peu près stables. Autrement dit, même si la pression financière persiste, la majorité ne réduit pas nettement son budget de fêtes.
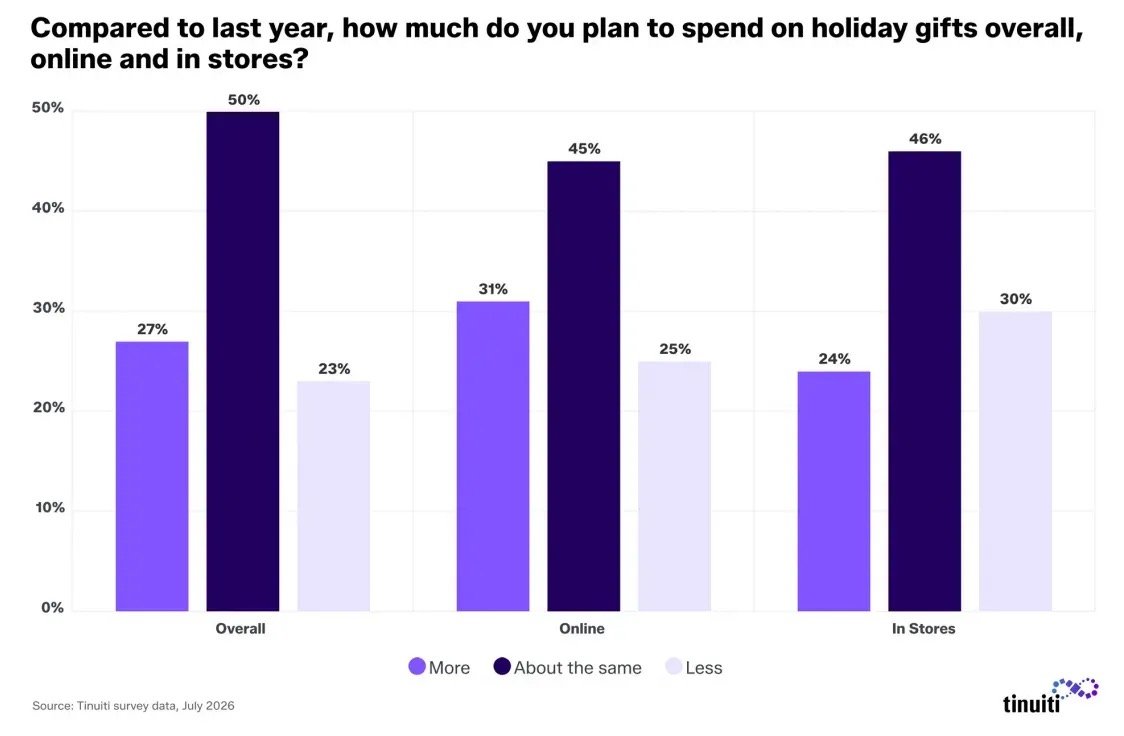
En comparant les canaux en ligne et hors ligne, les attentes des consommateurs envers les achats en ligne sont clairement plus positives : 31 % des répondants prévoient d'augmenter leurs achats en ligne cette année, contre 24 % qui prévoient d'augmenter leurs achats en magasin.
Cela signifie que, même si les consommateurs sont plus attentifs aux prix et aux budgets, les canaux en ligne absorberont probablement une plus grande partie de la demande des fêtes. Pour les marques, les achats de fin d'année ne sont plus seulement une bataille entre magasins physiques et promotions traditionnelles ; la concurrence pour les consommateurs entre le commerce en ligne, la recherche, les réseaux sociaux et les plateformes de e-commerce est tout aussi importante.
Parallèlement, « s'offrir un cadeau à soi-même » fait désormais partie des dépenses de fêtes. 31 % des répondants prévoient de s'acheter un cadeau cette saison, dont 42 % de la génération Z et des millennials, contre 22 % de la génération X et des consommateurs plus âgés.
Concernant les choix concrets des jeunes consommateurs, 42 % de la génération Z prévoient d'acheter des cadeaux pour enfants cette année, légèrement plus que les 41 % qui s'achètent des cadeaux ; parmi les millennials et plus âgés, 64 % prévoient d'acheter des cadeaux pour leurs enfants.
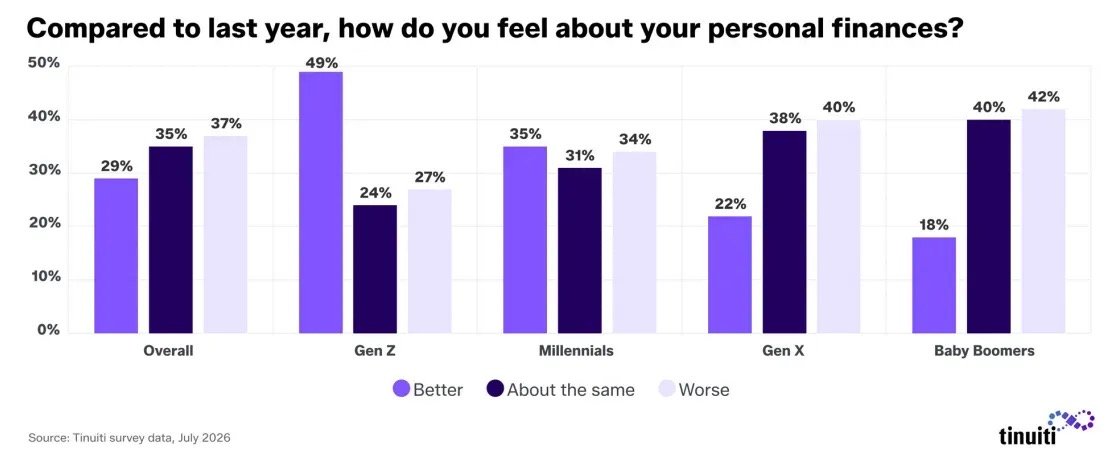
Il existe un lien clair entre la perception des finances et les plans de dépenses de fêtes. Globalement, 37 % des répondants estiment que leur situation financière est pire que l'an dernier — la réponse la plus courante —, tandis que seulement 29 % disent qu'elle s'est améliorée. Parmi ceux qui se sentent moins bien, seuls 15 % prévoient d'augmenter leurs dépenses de cadeaux, tandis que 41 % prévoient de les réduire.
Cela montre que les dépenses globales de fêtes ne se sont pas nettement affaiblies, mais cela ne signifie pas que tous les consommateurs augmentent leur budget : certains continueront de faire face à la pression financière en réduisant leurs dépenses de cadeaux.
Les attentes financières diffèrent aussi nettement selon les groupes d'âge. 49 % de la génération Z et 35 % des millennials estiment que leurs finances sont meilleures que l'an dernier, contre seulement 22 % de la génération X et 18 % des baby-boomers. Portée par des attentes plus positives, la génération Z est aussi le groupe le plus susceptible de dire qu'elle augmentera ses dépenses de fêtes cette année, à 46 %.
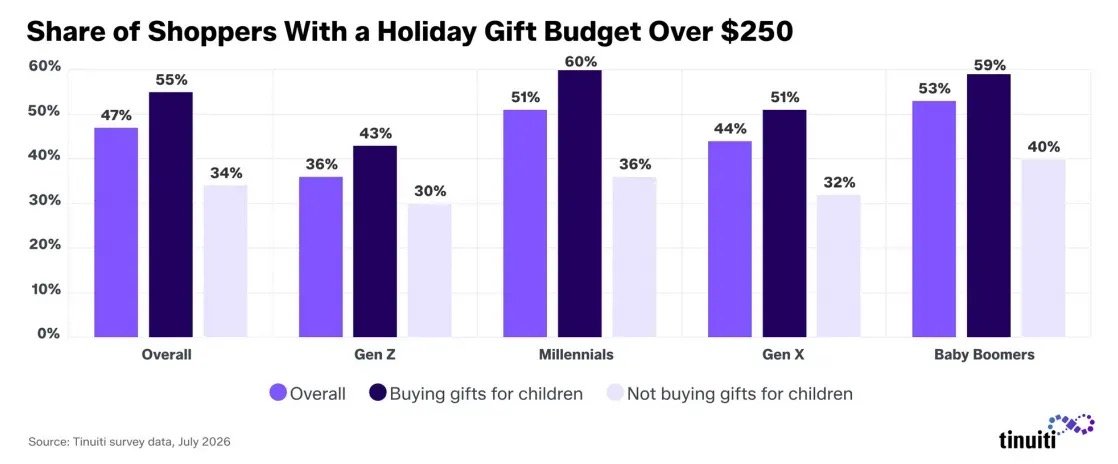
Cela dit, même si la génération Z est plus encline à dépenser plus, ses budgets absolus prévus ne sont pas élevés : seulement 36 % de la génération Z prévoient des dépenses de fêtes supérieures à 250 dollars cette année, contre 51 % des millennials, 44 % de la génération X et 53 % des baby-boomers. Cela suggère que les jeunes consommateurs sont peut-être plus disposés à acheter plus souvent ou dans plus de catégories, mais pas qu'ils disposent de budgets unitaires plus élevés.
La nécessité d'acheter des cadeaux pour enfants influence également fortement le budget global des fêtes. Parmi ceux qui prévoient d'acheter des cadeaux pour enfants, 55 % prévoient de dépenser plus de 250 dollars, contre seulement 34 % de ceux qui n'en achètent pas.
Même au sein de la génération Z, 40 % de ceux qui prévoient d'acheter des cadeaux pour enfants s'attendent à dépenser plus de 250 dollars, contre seulement 30 % de ceux qui n'en achètent pas. Les produits pour enfants, les jouets et les articles pour bébés devraient donc rester une catégorie de dépenses importante pendant les fêtes.
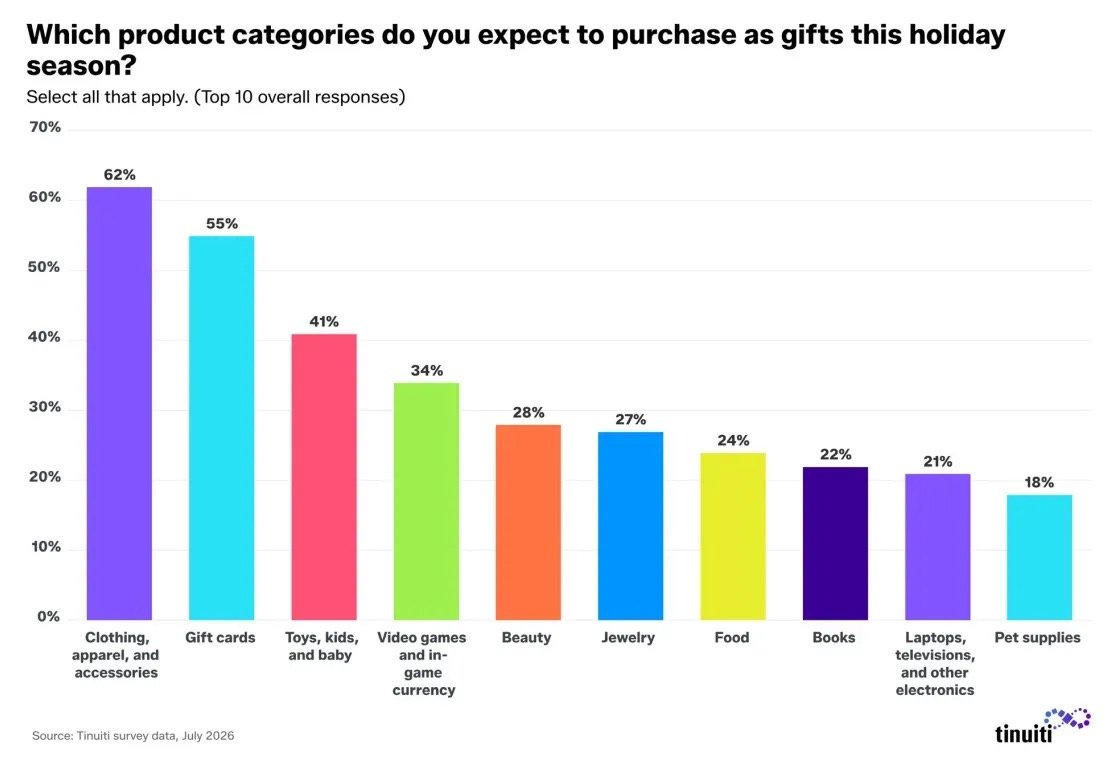
Par catégorie de cadeaux, les jouets, les produits pour enfants et pour bébés se classent au troisième rang avec 41 % des intentions d'achat, derrière les vêtements, chaussures et accessoires (62 %) et les cartes cadeaux (55 %).
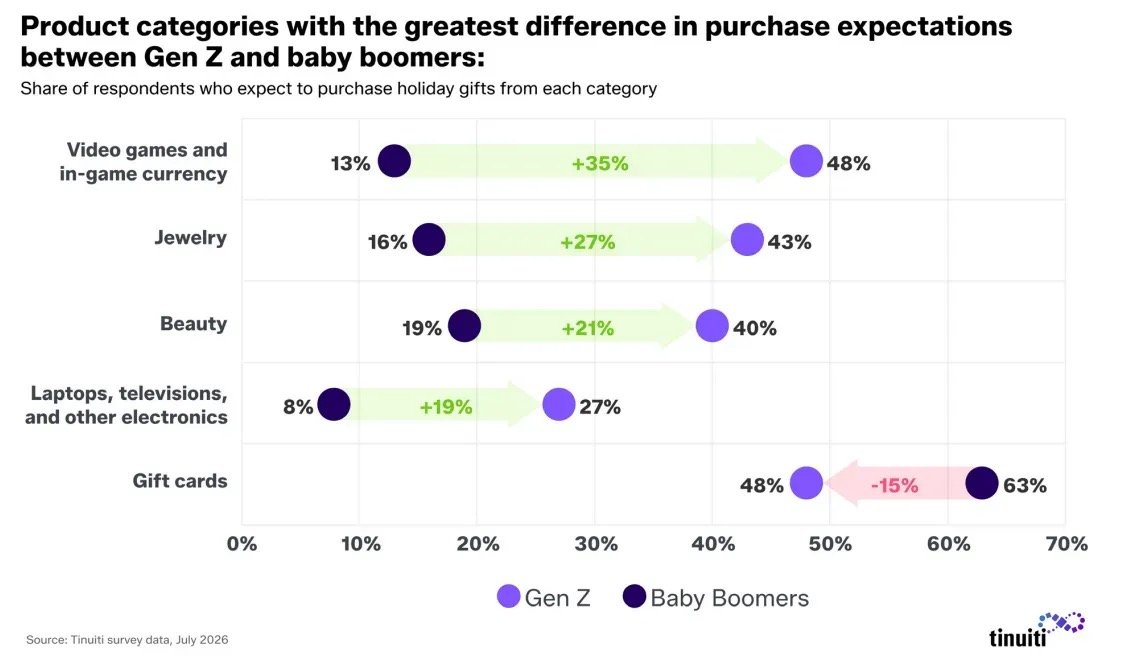
Les préférences diffèrent nettement selon l'âge. La génération Z et les baby-boomers sont assez proches pour l'achat de vêtements et de jouets comme cadeaux de fêtes, mais les baby-boomers sont beaucoup plus susceptibles d'acheter des cartes cadeaux (63 % contre 48 % pour la génération Z). 48 % des consommateurs de la génération Z prévoient d'acheter des jeux vidéo ou de la monnaie virtuelle de jeu comme cadeaux, contre seulement 13 % des baby-boomers.
2. Calendrier des achats des consommateurs
2.1 Près d'un consommateur sur cinq a déjà commencé ses achats
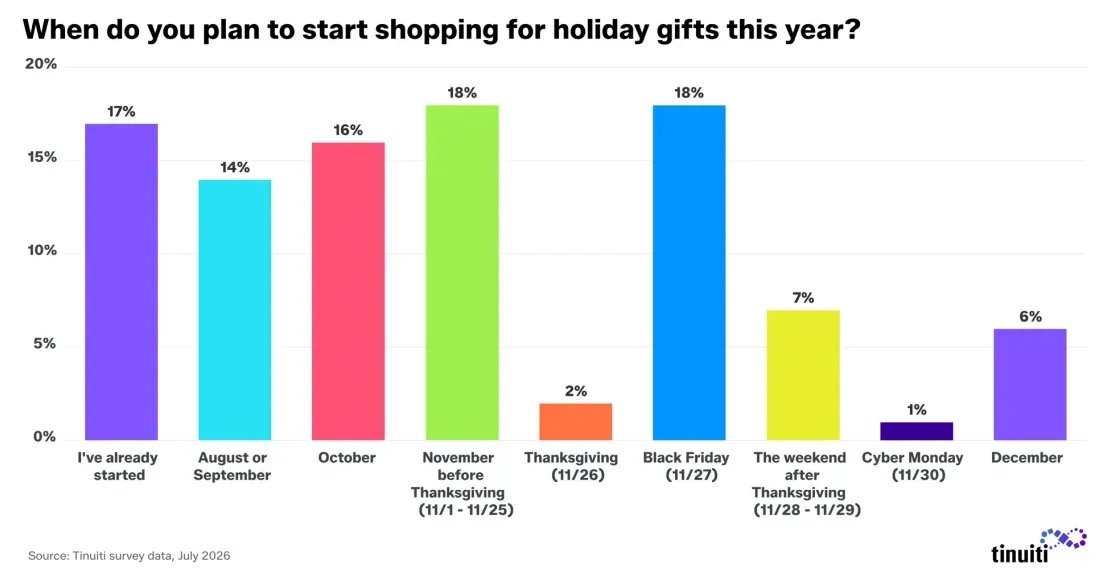
Le cycle d'achats de fin d'année 2026 continue de démarrer plus tôt. L'enquête montre que 17 % des consommateurs ont déjà commencé à acheter des cadeaux de fêtes, et 14 % supplémentaires prévoient de commencer avant octobre. Bien que les consommateurs entrent plus tôt dans la phase d'achats, le Black Friday reste une étape importante. Cette année, le Black Friday tombe le 27 novembre, et 18 % des répondants prévoient de commencer leurs achats de fêtes ce jour-là.
En détail : 17 % des consommateurs ont déjà commencé à acheter ; 14 % prévoient de commencer en août ou septembre ; 16 % choisissent octobre ; 18 % prévoient de commencer entre le 1er et le 25 novembre (avant Thanksgiving) ; 2 % à Thanksgiving (26 novembre) ; 18 % le Black Friday (27 novembre) ; 7 % le week-end suivant (28-29 novembre) ; 1 % le Cyber Monday (30 novembre) ; et 6 % prévoient d'attendre décembre.
Les groupes d'âge ont des rythmes d'achat différents. 18 % des millennials et plus jeunes ont déjà commencé à acheter, contre 16 % de la génération X et plus âgés — un écart faible. Mais les jeunes consommateurs sont plus enclins à attendre le Black Friday : 24 % prévoient de commencer ce jour-là, contre 14 % de la génération X et plus âgés.
À l'inverse, la génération X et les plus âgés sont plus susceptibles de commencer en octobre (20 %), contre 12 % de la génération Z et des millennials.
2.2 Le Black Friday au Cyber Monday reste la fenêtre de pointe
Les données montrent que 29 % des répondants prévoient de commencer à acheter des cadeaux entre Thanksgiving et le Cyber Monday, dont 34 % de la génération Z et des millennials et 25 % de la génération X et plus âgés. Cela montre que, même si la saison s'avance, Thanksgiving, le Black Friday et le Cyber Monday restent des moments de concentration des dépenses.
Les consommateurs ne concentrent pas tous leurs achats après Thanksgiving. 14 % déclarent ne faire aucun achat de fêtes avant Thanksgiving, 40 % en feront « une partie », 19 % « la moitié », 15 % « la plupart » et 5 % « tout », 7 % étant indécis.
Entre Thanksgiving et le Cyber Monday, seuls 7 % déclarent ne pas acheter du tout, 40 % feront une partie, 20 % la moitié, 20 % la plupart et 5 % tout, 8 % étant indécis. Autrement dit, 25 % des consommateurs prévoient de réaliser la plupart ou la totalité de leurs achats de fêtes dans les cinq jours entre Thanksgiving et le Cyber Monday, contre seulement 20 % avant Thanksgiving.
Cet écart montre que, même si les achats de fêtes se sont nettement avancés, la fenêtre promotionnelle du Black Friday et les semaines qui l'entourent conservent un fort pouvoir de concentration des achats. Pour les marques et les détaillants, anticiper ne signifie pas ignorer la période promotionnelle de fin novembre ; une approche plus judicieuse consiste peut-être à étendre le marketing de fêtes d'un moment unique de Black Friday à un cycle d'achats plus long.
3. Canaux d'achat des consommateurs
3.1 Achats en magasin
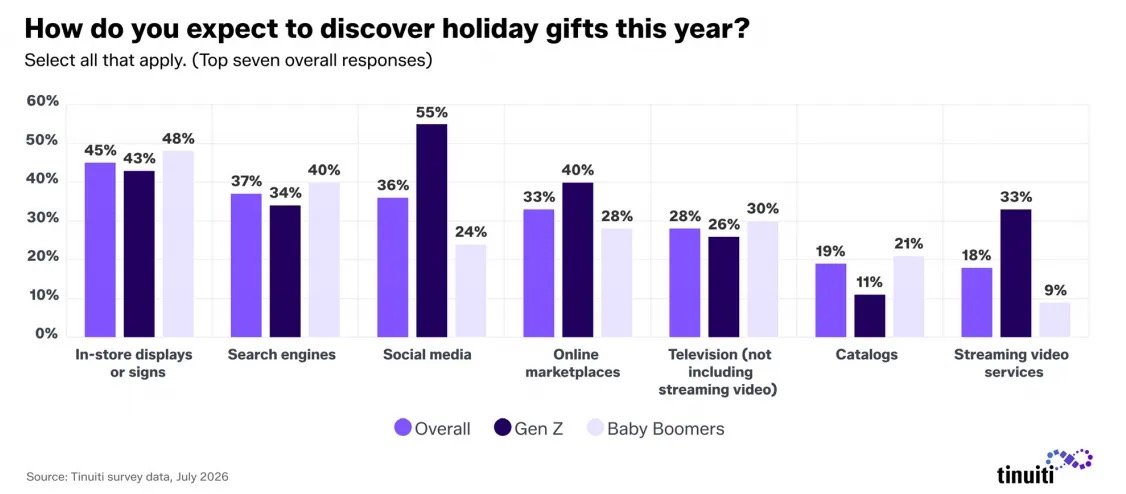
Même si les achats en ligne gagnent en importance, les magasins physiques restent le premier canal de découverte des cadeaux de fêtes. 45 % des répondants déclarent découvrir des cadeaux via les présentoirs ou la signalétique en magasin — la proportion la plus élevée de tous les canaux.
En parallèle, les moteurs de recherche, les réseaux sociaux et les plateformes d'achat en ligne forment un deuxième palier, avec respectivement 37 %, 36 % et 33 %. 28 % des consommateurs découvrent encore des cadeaux à la télévision, 19 % via les catalogues et 18 % via les services de vidéo en streaming.
Cela montre que le parcours d'achat des consommateurs ne s'est pas entièrement déplacé de l'offline vers l'online ; les présentoirs en magasin, la recherche, les réseaux sociaux et les plateformes de e-commerce fonctionnent en parallèle.
Les différences de canaux entre groupes d'âge sont particulièrement marquées. 55 % de la génération Z découvrent des cadeaux via les réseaux sociaux, bien au-dessus de la moyenne de 36 % et des 24 % des baby-boomers. Les plateformes d'achat en ligne atteignent 40 % chez la génération Z, contre 33 % en moyenne et 28 % chez les baby-boomers.
À l'inverse, 48 % des baby-boomers découvrent des cadeaux via les présentoirs en magasin et 40 % via les moteurs de recherche, tous deux supérieurs aux 43 % et 34 % de la génération Z.
On observe aussi un net fossé générationnel entre la télévision traditionnelle et le streaming. Globalement, 28 % des consommateurs prévoient de découvrir des cadeaux à la télévision traditionnelle, plus que les 18 % via la vidéo en streaming.
Mais c'est l'inverse pour la génération Z : 33 % prévoient de découvrir des cadeaux via le streaming, contre seulement 26 % via la télévision traditionnelle. À mesure que les jeunes consommateurs deviennent un groupe de dépenses majeur, le rôle du contenu vidéo — en particulier le streaming — devrait continuer à s'étendre.
3.2 Achats sur les plateformes sociales
Parmi les plateformes sociales, Facebook reste la source la plus utilisée d'inspiration pour les achats de fêtes, à 52 % ; YouTube suit à 45 % ; TikTok se classe troisième à 36 %, légèrement devant Instagram (33 %).
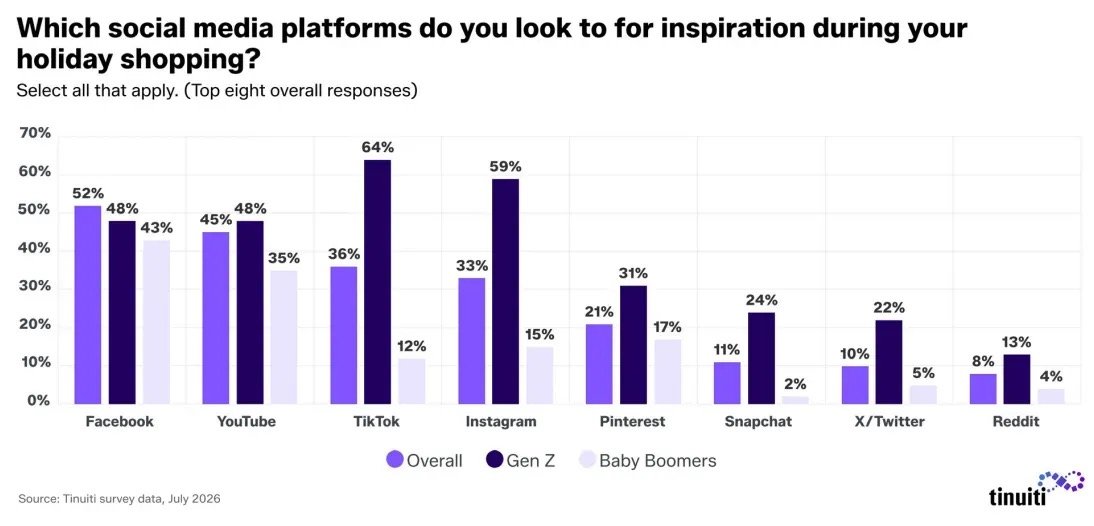
Notons que l'influence de TikTok ne se limite pas à la génération Z. Chez les millennials et la génération X, TikTok dépasse aussi Instagram comme source importante d'inspiration ; les baby-boomers choisissent Instagram plus souvent. L'influence commerciale des plateformes de vidéos courtes ne se limite plus aux plus jeunes consommateurs.
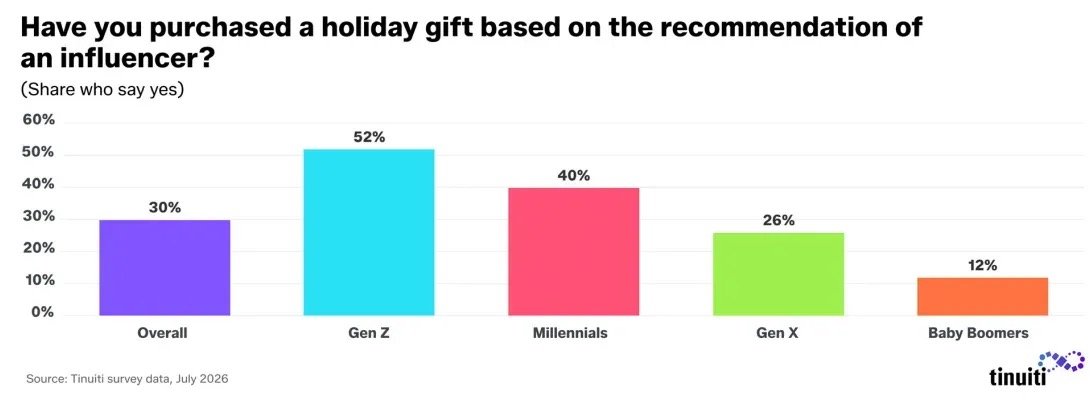
Les recommandations d'influenceurs sont aussi fortement liées au comportement d'achat. 30 % des répondants déclarent avoir acheté un cadeau de fêtes à la suite d'une recommandation d'influenceur : 52 % de la génération Z, 40 % des millennials, 26 % de la génération X et 12 % des baby-boomers. Les jeunes consommateurs sont non seulement plus susceptibles de découvrir des produits via les réseaux sociaux, mais aussi plus sensibles au contenu social et aux recommandations d'influenceurs.
Les réseaux sociaux sont aussi un canal clé pour trouver promotions et réductions en ligne. 38 % des répondants cherchent des offres sur les réseaux sociaux, dont 50 % de la génération Z. Les moteurs de recherche restent le principal canal d'information sur les offres : 44 % des consommateurs recherchent promotions et réductions ; 34 % obtiennent ces informations par e-mail.
En outre, les extensions de navigateur qui testent rapidement les codes promo au moment du paiement gagnent en attention : 20 % des répondants prévoient de chercher des offres de cette manière, dont 24 % de la génération Z contre seulement 13 % des baby-boomers. En revanche, les récompenses de cartes de crédit varient peu selon l'âge, avec seulement 3 points d'écart entre la génération Z et les baby-boomers.
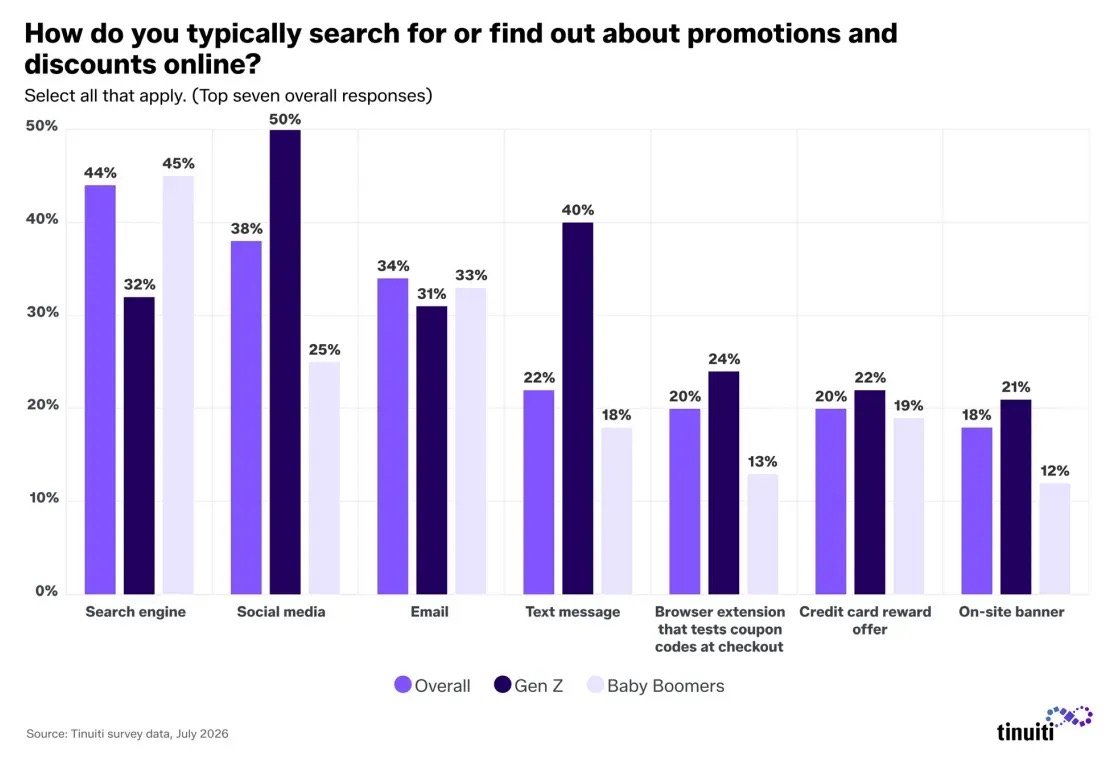
Dans l'ensemble, les moteurs de recherche et l'e-mail restent les canaux les plus utilisés par les baby-boomers pour les offres, tandis que la génération Z s'appuie davantage sur les réseaux sociaux et les outils d'offres du navigateur.
3.3 Achats en ligne
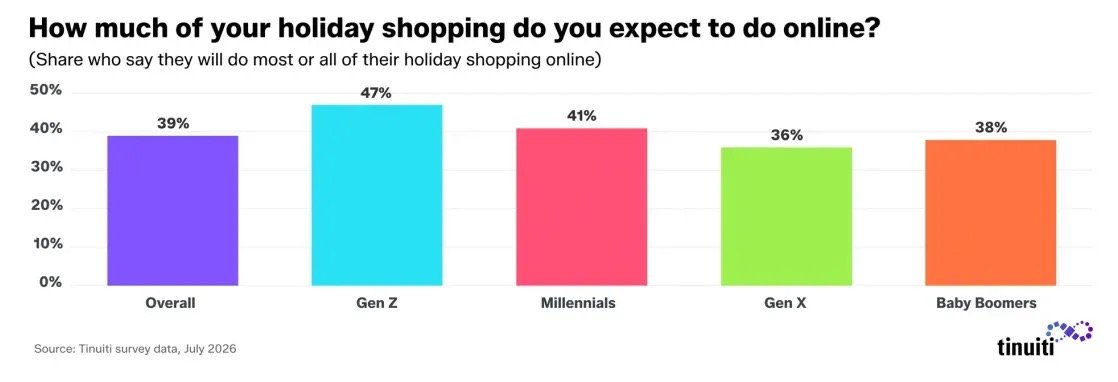
Les achats en ligne joueront aussi un rôle majeur. 61 % des consommateurs prévoient qu'au moins la moitié de leurs achats de fêtes se fera en ligne, et 39 % prévoient que la plupart ou la totalité se fera en ligne. La génération Z a une préférence en ligne plus marquée : 47 % prévoient de réaliser la plupart ou la totalité de leurs achats de fêtes en ligne, contre 38 % des baby-boomers.
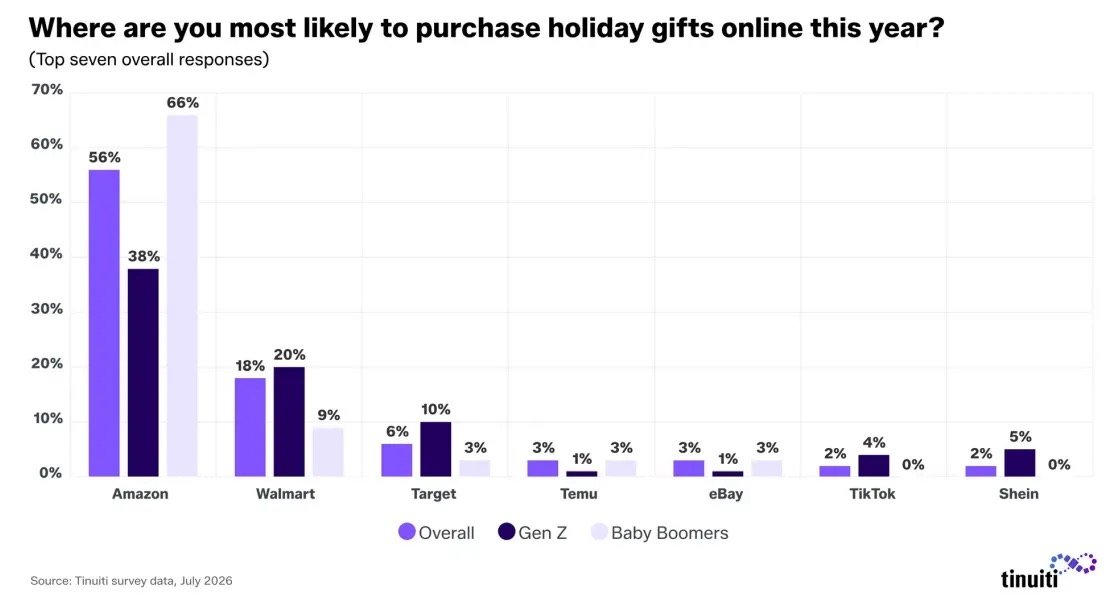
Par destination précise, Amazon reste le leader incontesté et Walmart se classe deuxième dans tous les groupes d'âge. 56 % des répondants disent qu'Amazon est la plateforme où ils achèteront très probablement leurs cadeaux de fêtes en ligne cette année — 66 % chez les baby-boomers mais seulement 38 % chez la génération Z.
Les choix de la génération Z sont plus fragmentés : Target atteint 10 % (contre 6 % en moyenne), Shein 5 % (contre 2 %) et TikTok 4 % (contre 2 %).
4. Facteurs influençant les décisions d'achat
4.1 Le prix est primordial
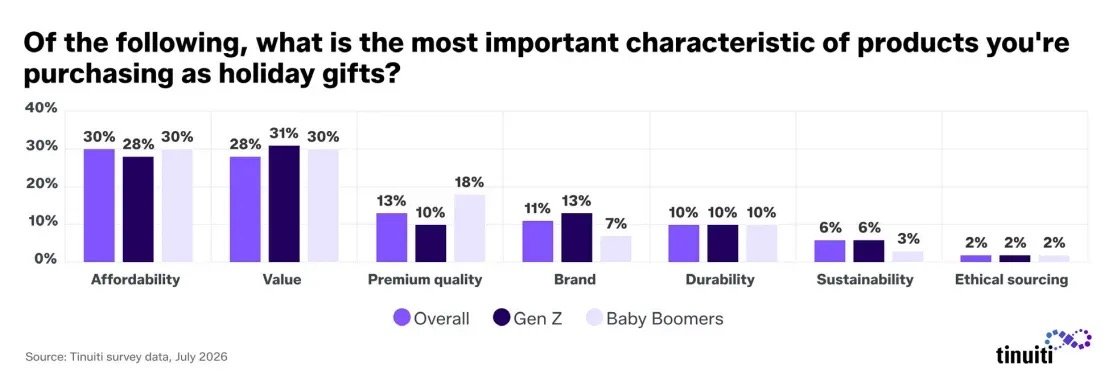
Avec une pression budgétaire toujours présente, le prix abordable est le premier critère que les consommateurs considèrent cette année pour acheter des cadeaux : 30 % classent « l'accessibilité » comme l'attribut le plus important, légèrement au-dessus de la « valeur » (28 %). La haute qualité se classe troisième à 13 %, et la marque est primordiale pour 11 % des consommateurs.
Les jeunes consommateurs arbitrent différemment entre marque, prix et qualité. Par rapport aux plus âgés, ils sont plus disposés à céder sur l'accessibilité et la qualité premium pour acheter la marque qu'ils veulent ; mais pour la génération Z, la « valeur » reste l'attribut le plus important. La génération Z est aussi environ deux fois plus susceptible que les baby-boomers de citer la durabilité comme attribut principal.
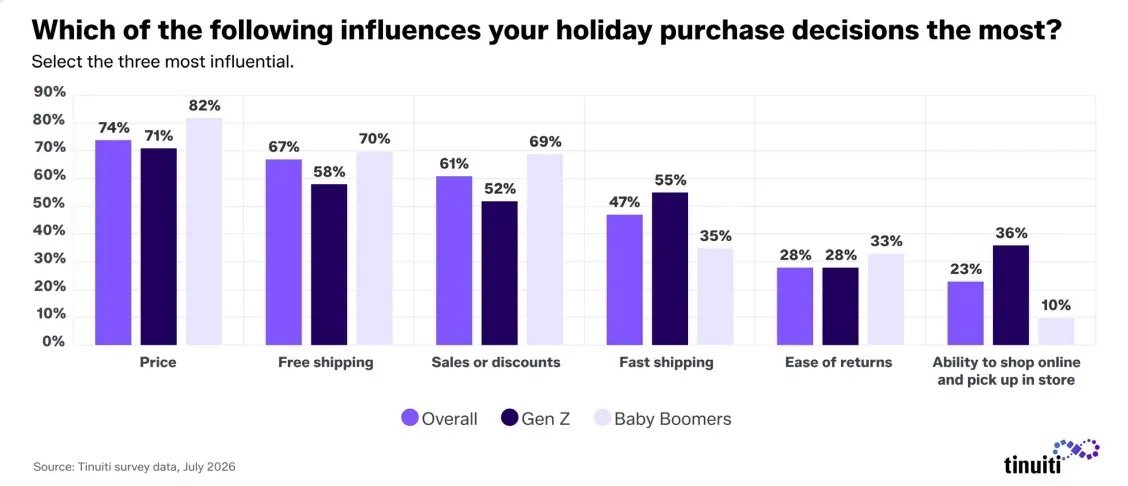
En combinant les trois premiers facteurs d'achat, le prix arrive en tête à 74 %, la livraison gratuite en deuxième à 67 %, et les promotions et réductions en troisième à 61 %. Les dépenses de fêtes ne sont pas simplement une course au prix le plus bas ; les consommateurs accordent aussi de l'importance à la valeur reçue et au fait de devoir assumer ou non des frais de livraison supplémentaires.
4.2 Délais de livraison
La rapidité de livraison se démarque aussi. 47 % des consommateurs classent la livraison rapide parmi leurs trois principaux facteurs d'achat, un chiffre qui monte à 55 % chez la génération Z mais tombe à 35 % chez les baby-boomers. La génération Z valorise aussi davantage le modèle « acheter en ligne, retirer en magasin », ce qui montre que les jeunes consommateurs se soucient non seulement du prix, mais aussi du coût en temps et de l'efficacité d'exécution.
À l'approche de Noël et d'autres fêtes clés, l'incertitude sur les délais de livraison continuera d'influencer la façon d'acheter. En entrant dans la phase finale des achats de fêtes, 35 % des consommateurs augmentent leurs achats en magasin — la réponse la plus courante — et 34 % choisissent d'acheter des cartes cadeaux pour éviter l'incertitude de la livraison de dernière minute.
En outre, 24 % réduisent leurs achats en ligne aux sites réputés pour leur livraison rapide, 20 % consacrent plus de temps à la recherche en ligne avant d'acheter en magasin, 19 % sont prêts à payer des frais de livraison plus élevés pour un envoi plus rapide, 16 % augmentent la part des achats en ligne avec retrait en magasin, et 13 % déclarent ne faire aucune de ces choses.
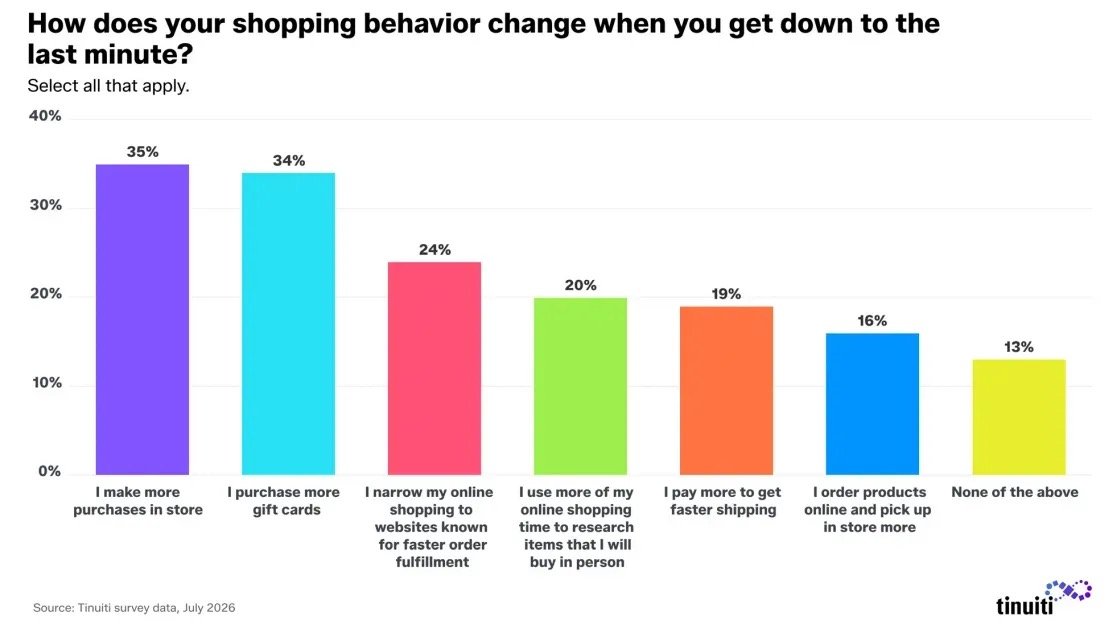
Dans l'ensemble, le BOPIS (acheter en ligne, retirer en magasin) devient plus important mais n'est toujours pas le premier choix pour les achats de dernière minute. Les consommateurs préfèrent se rendre directement en magasin ou choisir des cartes cadeaux pour réduire le risque de livraison.
Pour les marques, cela signifie qu'il faut clairement afficher les dates de livraison estimées, les délais de commande et les frais d'expédition express en fin de saison, afin que les consommateurs puissent juger rapidement si un article arrivera à temps.
5. Tendances de consommation post-fêtes
5.1 Remises, cartes cadeaux et achats compensatoires stimulent la dépense
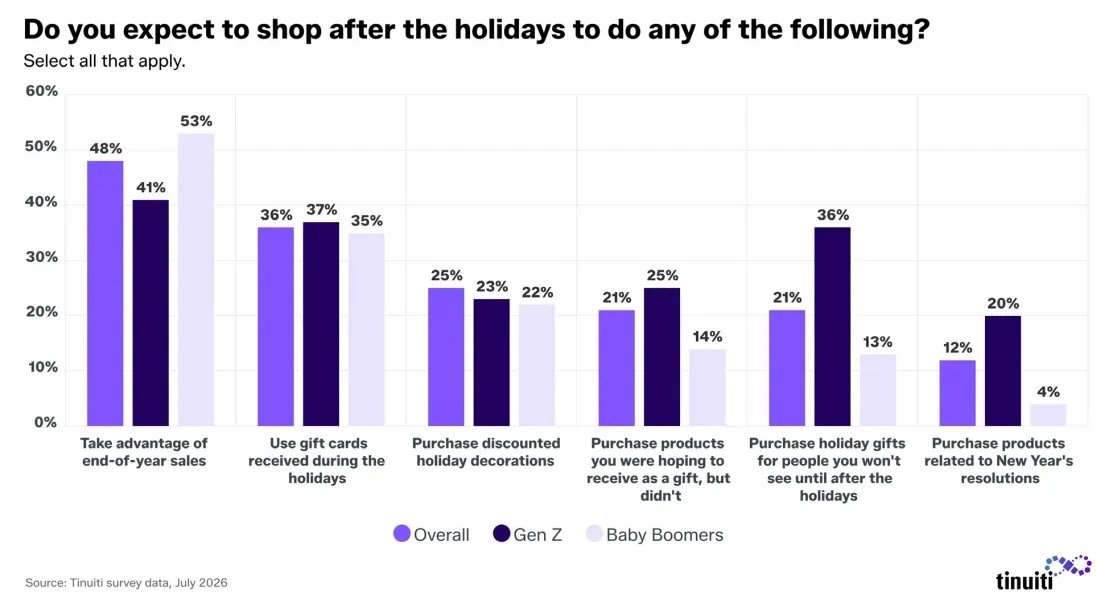
Les achats de fêtes ne s'arrêtent pas à la fin de Noël. L'enquête montre que près de la moitié des acheteurs prévoient de continuer à acheter après les fêtes pour profiter des promotions de fin d'année ; 36 % prévoient d'utiliser les cartes cadeaux reçues pendant les fêtes, et 25 % prévoient d'acheter des décorations de fêtes soldées après la saison.
La demande de cadeaux post-fêtes est aussi visible. 21 % des consommateurs prévoient d'acheter des cadeaux pour des personnes qu'ils ne verront qu'après les fêtes — un chiffre qui monte à 36 % chez la génération Z. 21 % prévoient en outre d'acheter des articles qu'ils espéraient recevoir mais n'ont pas eus pendant les fêtes, une demande qui peut prolonger encore le cycle post-fêtes.
Les résolutions du Nouvel An créeront aussi de la demande. 12 % des répondants déclarent que leurs projets de Nouvel An influencent leurs achats post-fêtes, dont 20 % de la génération Z. Les marques liées aux tendances « nouvelle année, nouveau moi », comme la santé et le fitness, ont l'opportunité de gagner en visibilité tôt, pendant que les consommateurs créent de nouvelles habitudes.
5.2 Le cycle de dépenses des fêtes s'étend du T4 à janvier
Dans l'ensemble, la période allant d'après Noël à janvier — souvent appelée « Q5 » — devient une fenêtre de dépenses importante pour certaines catégories. Les consommateurs continuent de chercher les remises de fin d'année, utilisent des cartes cadeaux, achètent des articles soldés après les fêtes et génèrent de la nouvelle demande via les réassorts, les retours et échanges, les cadeaux manqués et les projets du Nouvel An.
Sur l'ensemble du cycle d'achats de fêtes 2026, plusieurs évolutions de comportement se démarquent :
- Les attentes en ligne dépassent l'offline : 31 % des consommateurs prévoient d'augmenter leurs achats en ligne.
- Les achats commencent plus tôt : 17 % ont déjà commencé à acheter des cadeaux, mais le Black Friday au Cyber Monday reste la fenêtre de concentration clé.
- Les canaux de découverte sont plus diversifiés : les présentoirs en magasin représentent toujours 45 %, tandis que moteurs de recherche, réseaux sociaux et plateformes en ligne atteignent chacun 33 % à 37 %.
- Le prix, la livraison gratuite et les promotions restent les facteurs d'achat les plus importants, à 74 %, 67 % et 61 % respectivement.
- Les groupes d'âge divergent nettement : les jeunes consommateurs dépendent davantage des réseaux sociaux, du streaming, des influenceurs et de la livraison rapide, tandis que les plus âgés dépendent davantage des magasins, des moteurs de recherche, d'Amazon et des cartes cadeaux.
Pour les marques et les vendeurs, cela signifie que la planification des fêtes 2026 ne peut pas tourner autour d'un seul jour promotionnel. Les consommateurs peuvent commencer à découvrir des produits en août, septembre ou même avant, comparer en octobre et novembre, concentrer leurs achats du Black Friday au Cyber Monday, puis entrer dans la phase de dernière minute en décembre. Après Noël, remises, cartes cadeaux, réassorts et projets du Nouvel An génèrent une nouvelle demande.
Le marketing de fêtes évolue donc d'un moment d'achat concentré à la fin du quatrième trimestre vers un cycle de consommation continu, couvrant plus de temps et reliant plus de canaux.
Questions fréquentes
Quelle est la tendance générale des dépenses de fin d'année aux États-Unis en 2026 ?
Croissance modérée dans l'ensemble : 27 % des acheteurs prévoient de dépenser plus en cadeaux, 23 % moins et 50 % à peu près autant ; les attentes en ligne sont plus positives, 31 % prévoyant d'augmenter leurs achats en ligne.
Quels sont les moments clés des achats de fin d'année cette année ?
Les achats commencent plus tôt — 17 % des consommateurs ont déjà commencé —, mais Thanksgiving-Cyber Monday reste la fenêtre centrale, avec 29 % qui prévoient de commencer alors ; le Black Friday tombe le 27 novembre.
Comment les groupes d'âge diffèrent-ils dans les canaux d'achat ?
La génération Z dépend davantage des réseaux sociaux (55 %), du streaming (33 %), des influenceurs et de la livraison rapide ; les baby-boomers dépendent davantage des présentoirs en magasin (48 %), des moteurs de recherche (40 %), d'Amazon (66 %) et des cartes cadeaux (63 %).
Retour à la liste des actualités